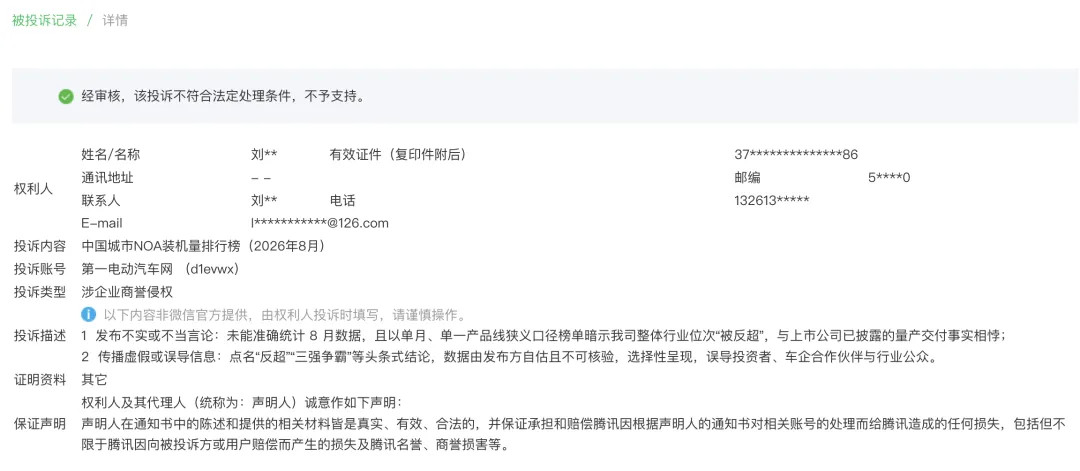
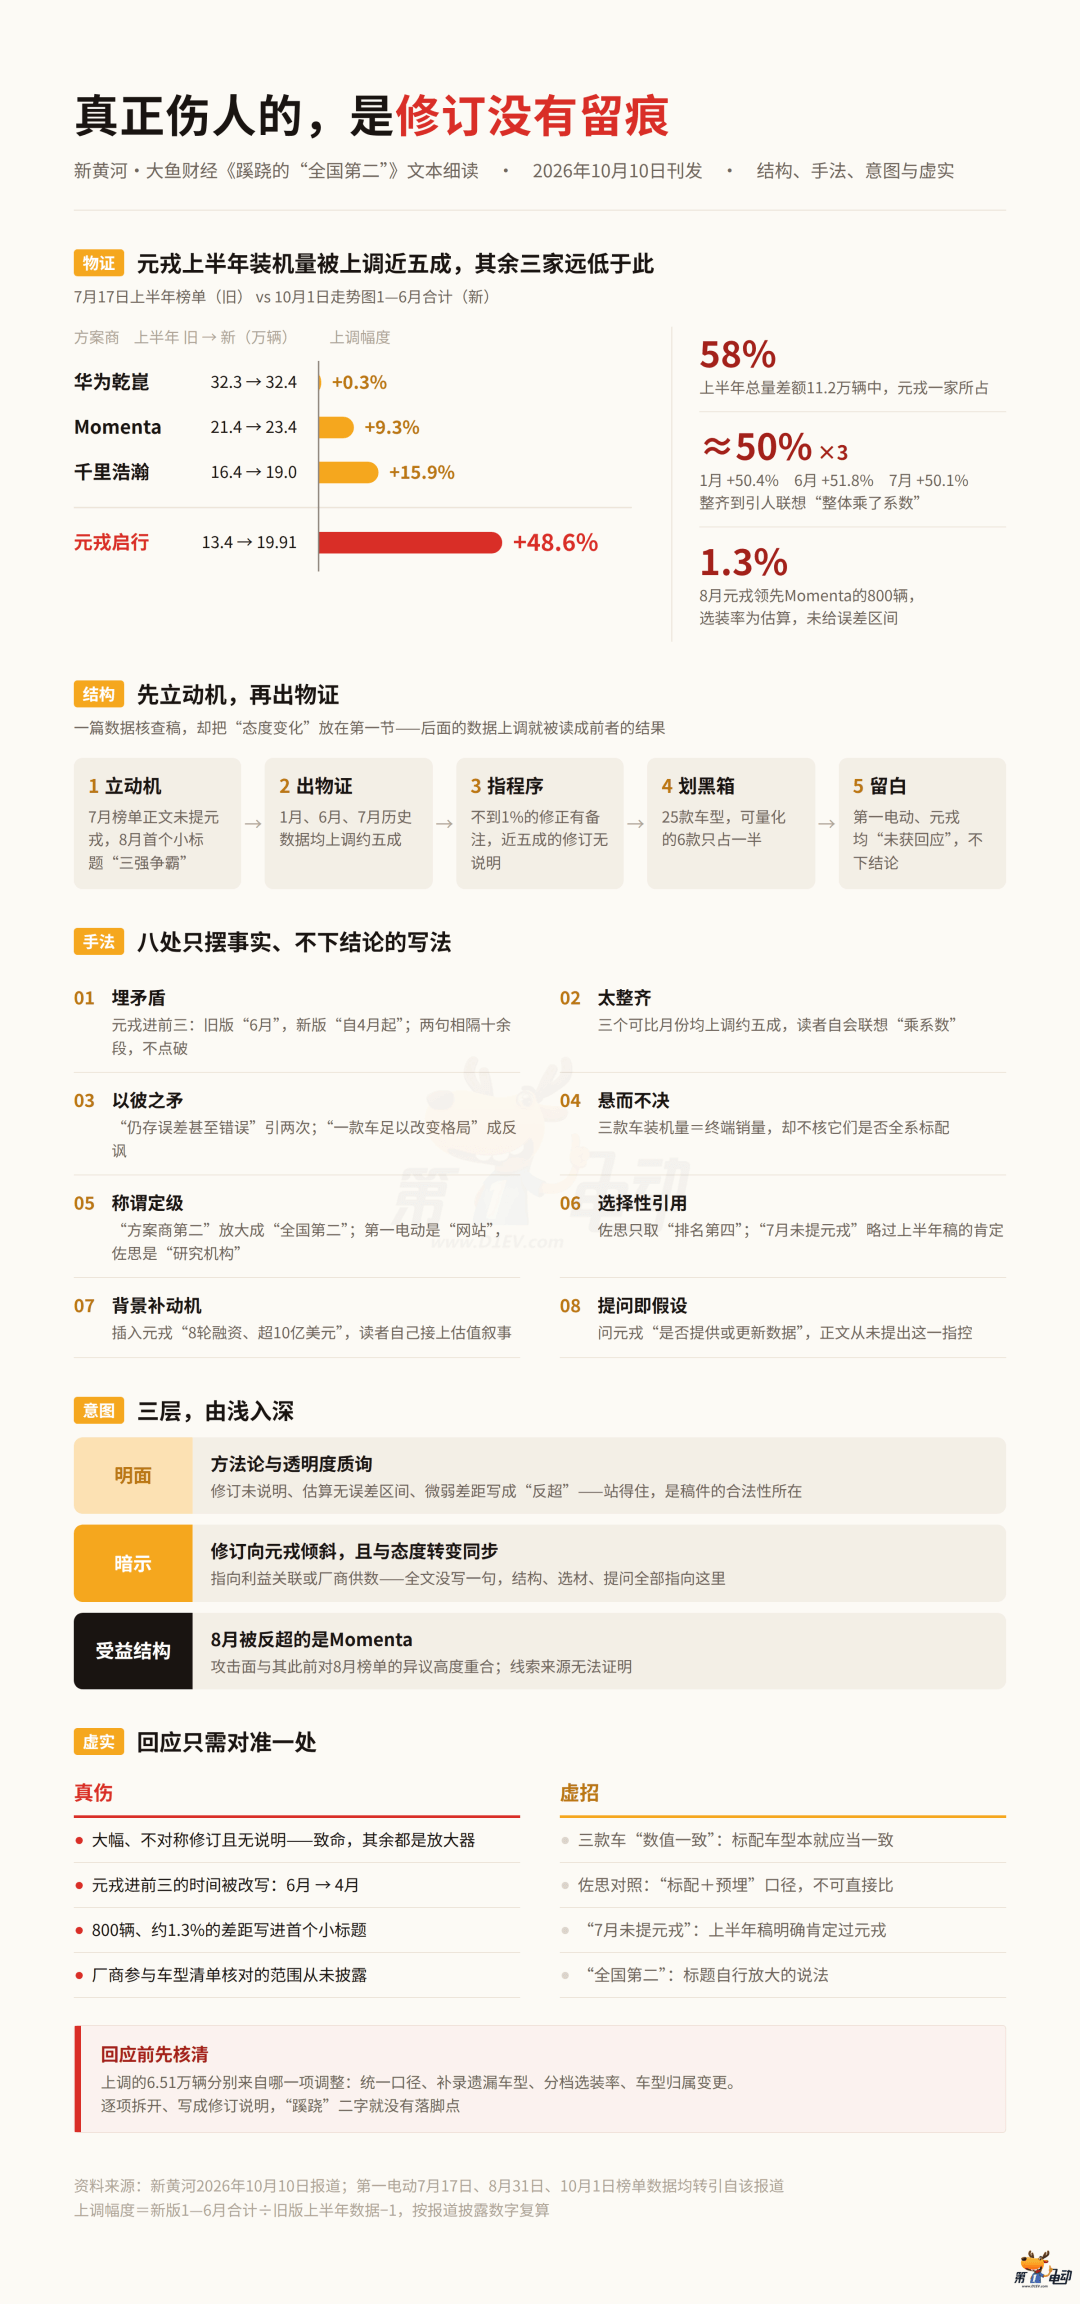
Momenta方面投诉该文章,认为:
1、发布不实或不当言论:未能准确统计8月数据,且以单月、单一产品线狭义口径榜单暗示我司整体行业位次“被反超”,与上市公司己披露的量产交付事实相悖;
2、传播虚假或误导信息:点名“反超”“三强争霸”等头条式结论,数据由发布方自估且不可核验,选择性呈现,误导投资者、车企合作伙伴与行业公众。
虽然最后经微信公众号平台审核,该投诉不符合法定处理条件,不予支持。但我们还是有必要正面回复。
自7月份以来,第一电动发布的中国城市NOA装机量排行榜,统计方法是按照每月乘用车终端上险的原始数据,逐款归类统计而成。
这就需要详细的车型清单,如果不是全系标配城市NOA,还需要具体到款型,以及有的款型还需要选装率。
这些清单我们与每一家品牌方都有沟通核对,多数品牌会积极提供更全的车型(具体到款型)的数据,少数品牌没有回应,我们的理解是至少没有异议。
具体到本次争议方Momenta,向我方提供的遗漏车型清单里,有的车型并不支持城市NOA,有的车型只有其中的个别款型支持城市NOA。
并不支持城市NOA的,如红旗H5、红旗HQ9、日产N6、日产N67,海鸥活力/自在版、宋Ultra领先型、宋Pro/元PLUS领先型、钛7插混标准版、钛3老款、海狮06入门款、汉老款等……
另外,Momenta提供的遗漏车型清单里,红旗HS6属于卓驭,领克900属于千里浩瀚。
以上是在多轮沟通中,第一电动进行再三核对后未予采纳的部分车型。
不过,我们并不会认为是Momenta有意干扰,我们善意地相信,作为装机车型最多的方案商,很多具体信息掌握在主机厂,信息传递过程中有损耗、变形,这很正常。
正如我们在统计过程中,有漏记或重复计入,也很正常。
如8月份的数据里,漏掉了腾势D9和豹5。具体漏记原因是:腾势D9的2025款智驾版,在工信部目录登记为2024款,所以我们在按款型匹配时未识别到。豹5的2026款云辇闪充版,是8月首次出现在上险数据中,我们未及时纳入车型。
这类车型的数据匹配问题,华为、元戎等其他方案商也存在同样情况,所以自7月份第一次发布榜单以来,8、9月份的榜单都会有所修正,并按最新口径来调整历史数据。
这是一个不完美但目前似乎市场上没有替代品的数据库,需要各家方案商和主机厂一起参与共建。
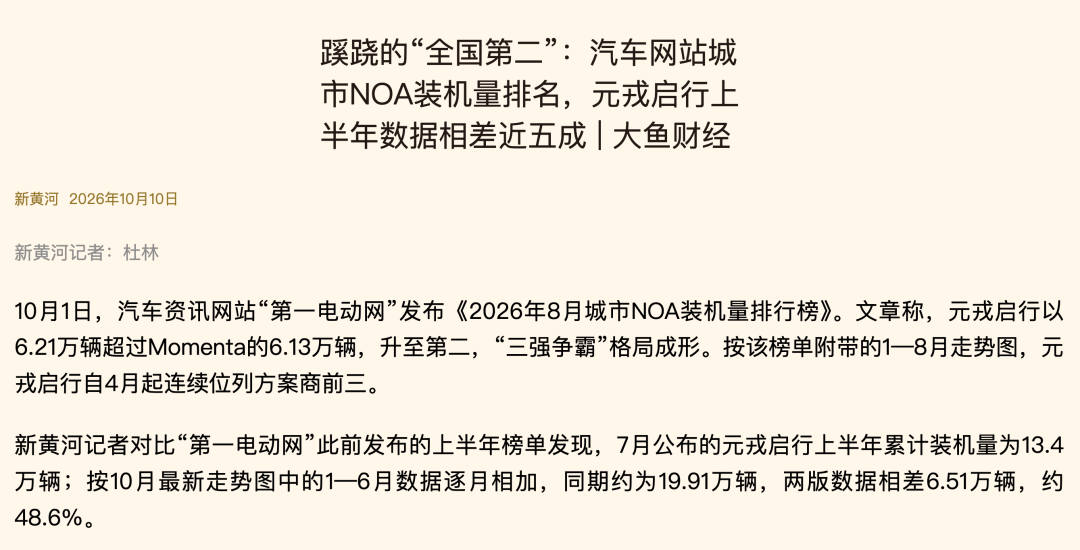
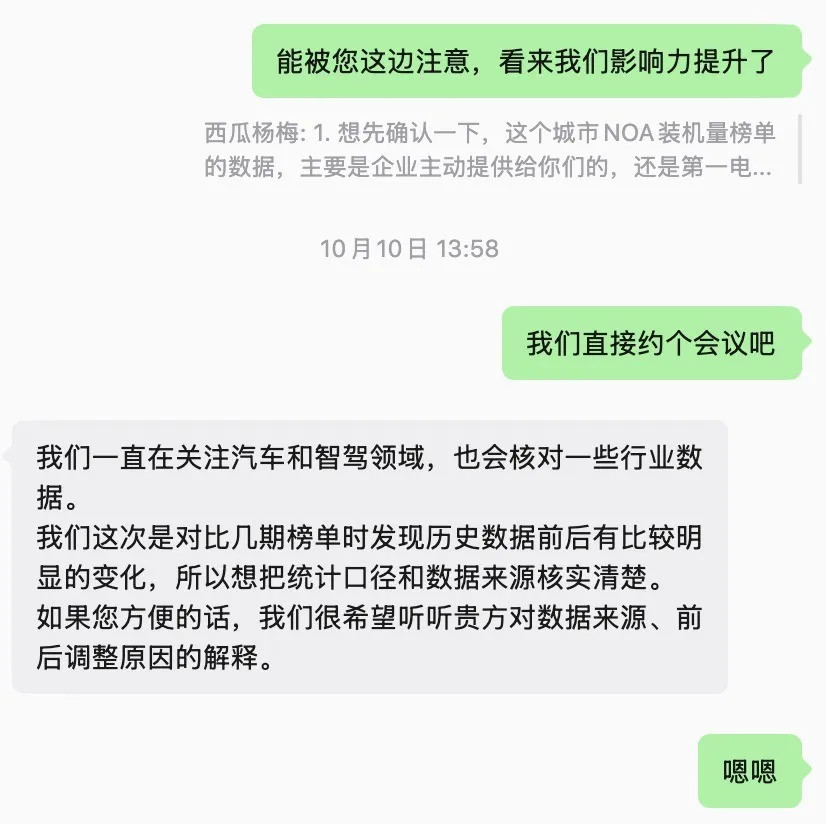
与Momenta的争议到此为止,然后新黄河也参与了监督批评。
第一,城市NOA已经是新能源车的默认配置。
第二,增长靠新车。9月比8月多出约6万台,这些增量主要来自于出厂即标配城市NOA的新车型。
第三,主导权正从车企自研转向第三方方案商。年初华为一家独大,到9月,Momenta、元戎、特斯拉、华为四家各占12%到20%,车企自研方案的总份额已不足四成。
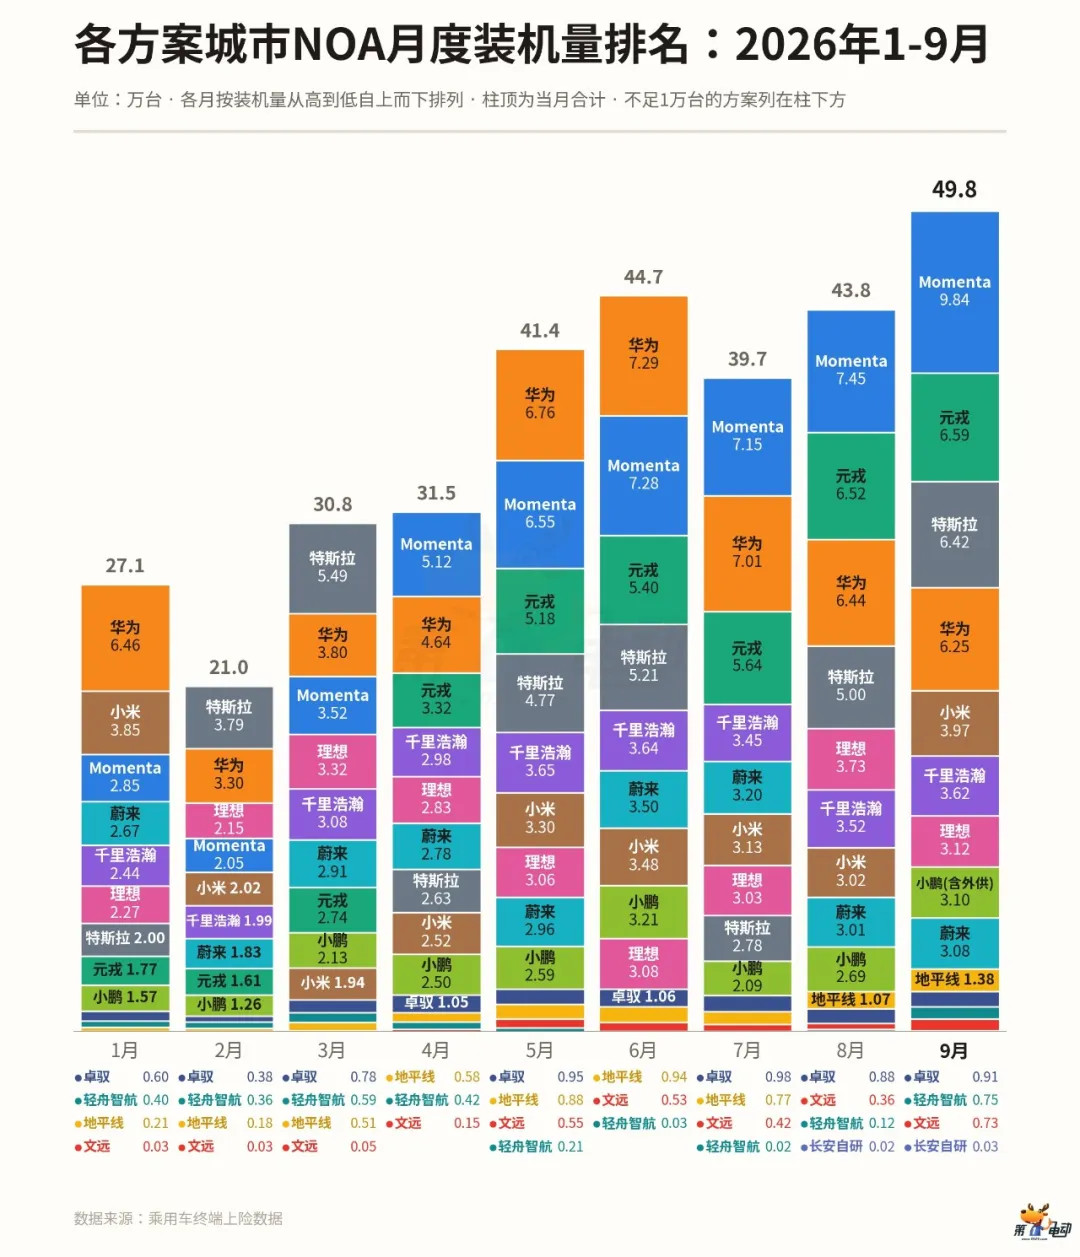
▍总量:装机增速是大盘的近两倍
1-9月城市NOA累计装机329.8万台,同期乘用车上险1,323.5万台,累计渗透率24.9%。渗透率从17.85%升到了30.35%。
乘用车上险量环比增长7.3%,城市NOA装机量环比增长13.7%,增速接近大盘的两倍。
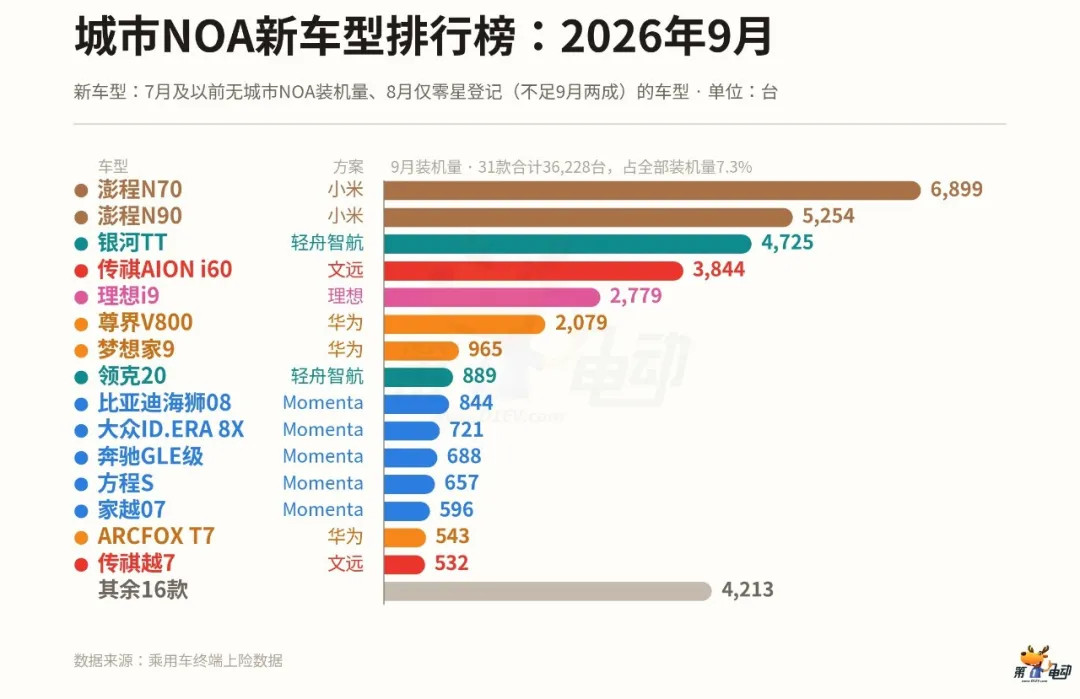
9月有城市NOA装机的车型共243款,比8月多了22款。装机量比8月多出5.99万台,其中约4万台来自8月下旬到9月上市、开始交付的新车型。海狮08、方程S、腾势Z9S、启境GX7、梦想家9等车型都是上市即标配。
从动力类型看,城市NOA几乎完全是新能源车的事。
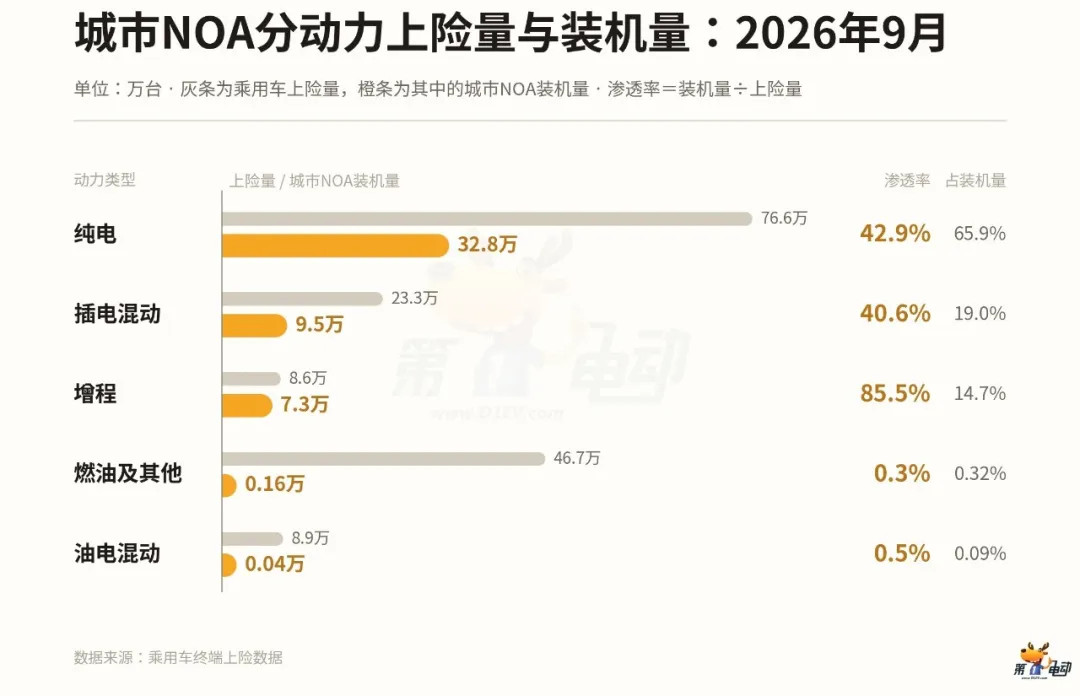
增程车型的渗透率最高,因为增程市场的主力是理想、问界、零跑等品牌的中大型SUV,基本全系标配。
插混车型渗透率偏低,主要受比亚迪影响:比亚迪DM车型的主力配置是天神之眼C,只支持高速领航,不计入城市NOA。但是,第一电动网已收到确切消息,比亚迪自研已支持城市NOA,并在9月低调开始切自研。
▍各价位段渗透率:20万元是分水岭
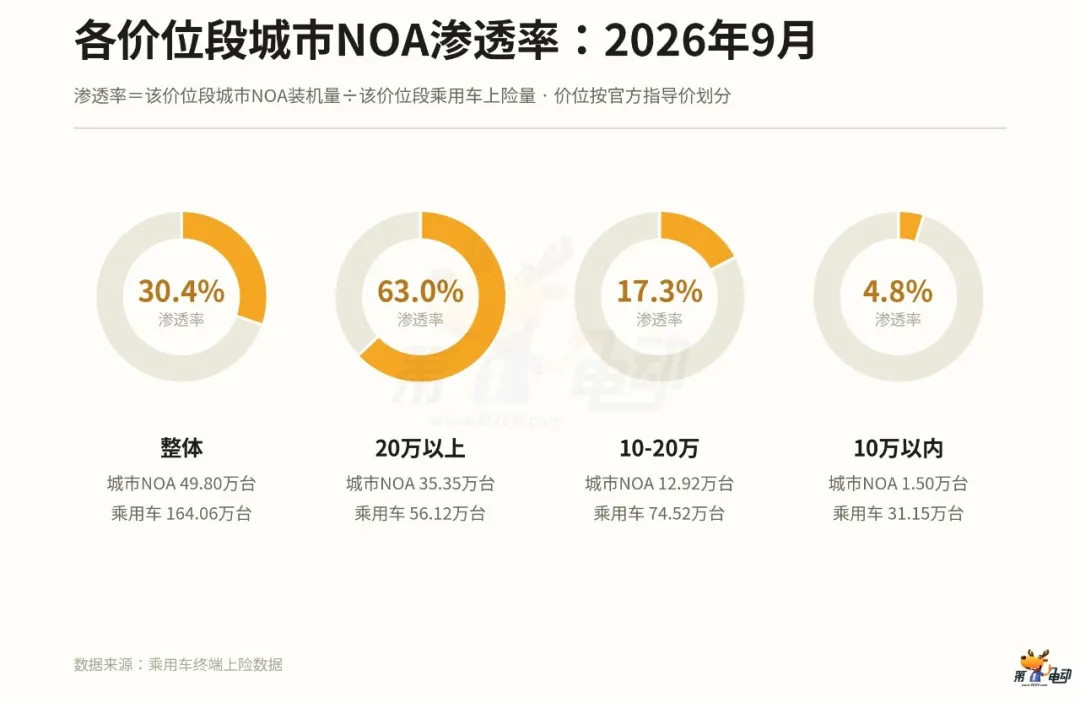
“全量”指该价位段全部乘用车的上险量,含燃油车。
20万元以上各价位段的新能源渗透率都在86%以上,25到30万元接近饱和。特斯拉Model Y、小米YU7、理想、问界、蔚来主导这一区间,后续增长主要来自新车替换老车。
30万元以上的全量渗透率反而低于25到30万元,原因是这一段有大量豪华品牌燃油车拉低了整体数字。只看新能源,30万元以上的渗透率是90.6%。
真正的增量战场在10到20万元。合计有74万台上险量,是体量最大的区间,这里已经积累了11.8万台城市NOA装机,主力车型包括零跑A10、小鹏L03、钛7、MG07、银河TT、埃安i60。
城市NOA能否成为“全民标配”,取决于10到20万元区间能否像20到25万元那样跨过50%。按今年下半年新车普遍标配的节奏,这一步很可能在2027年内完成。
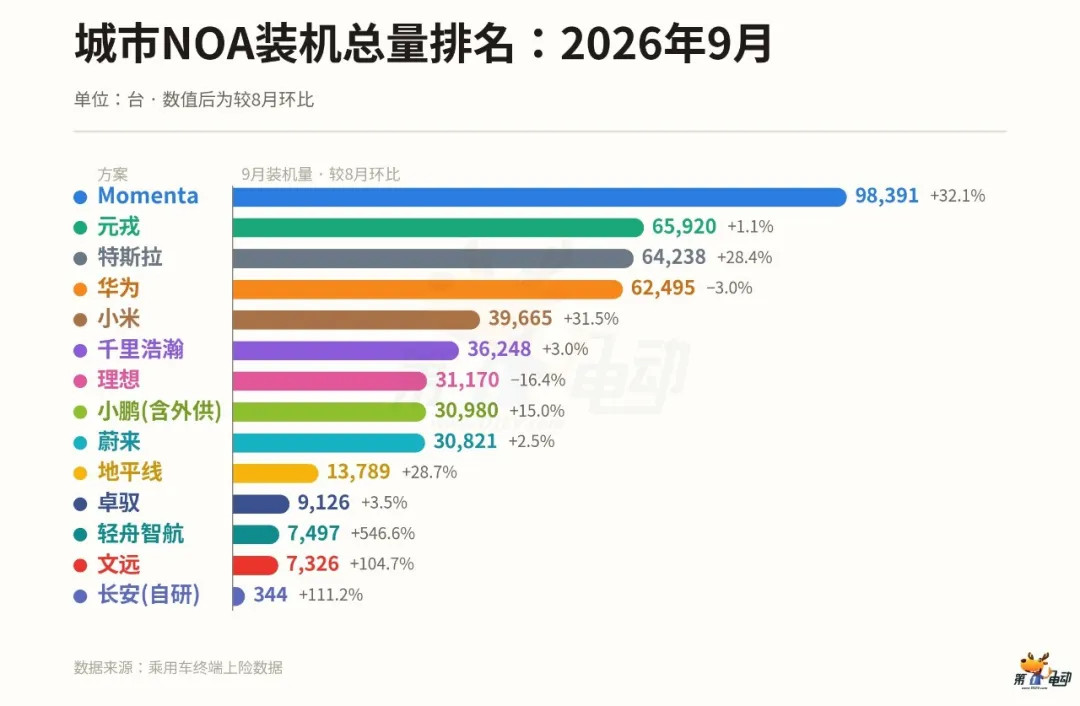
▍装机总量排名与市场份额:前三家占46%,第三方方案商占六成
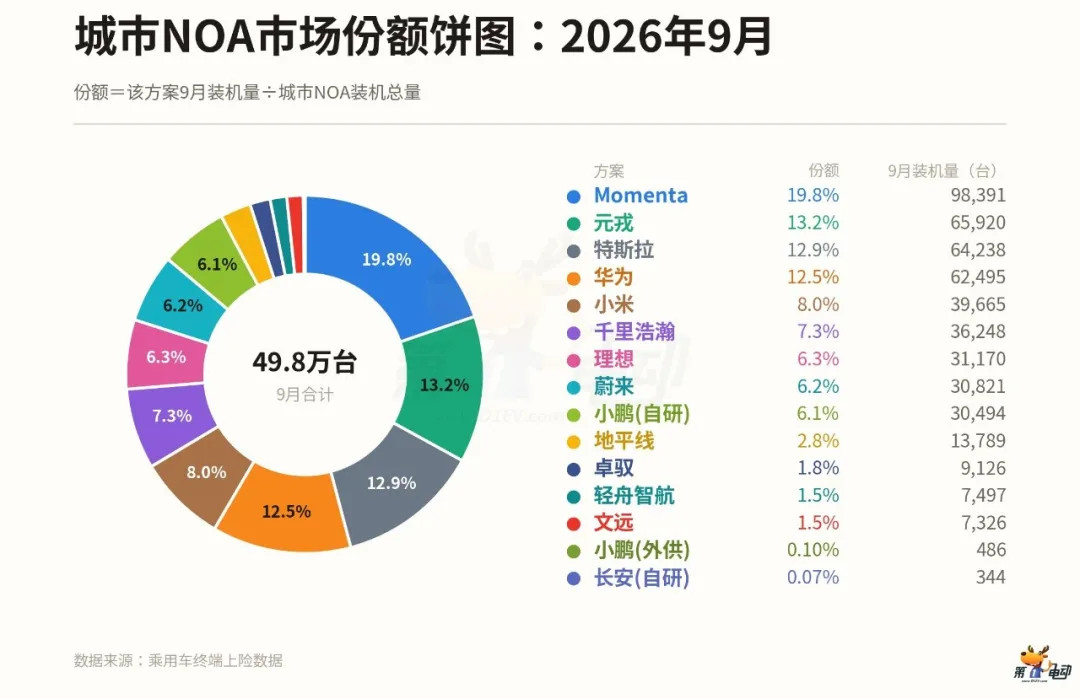
Momenta单月领先拉大,但累计仍落后华为(声明:没有暗示贵司整体行业位次不佳的意思,求别再举报了 )。
9月Momenta领先第二名元戎启行3.25万台,是今年以来最大的差距(声明:也没有拉贵司并且踩元戎的意思)。
但看1-9月累计,华为51.95万台,Momenta 51.82万台,华为只多1,325台。按9月两家的单月差距推算,10月Momenta在累计榜上反超几乎没有悬念。
前三家合计份额为45.9%,前五家为66.4%,与8月的46.6%和66.5%基本持平。
第二到第四名(元戎、特斯拉、华为)份额都在12%到13%,彼此相差不到1个百分点。任何一家单月出一个爆款,就能改变排名(声明:这是事实描述,非价值判断,求新黄河别再反讽了 )。
再往后,小米凭澎程系列从第7名升到第5名,理想因i6回落从第5名降到第7名。
第三方方案商份额持续上升。把特斯拉、理想、小米、蔚来、小鹏、长安(本月新增智驾方案)六家车企的自研方案合在一起,9月份额是39.5%,而3月是51.2%。因为10到20万元正是新能源车销量最集中的价位段,新车大多采购第三方方案。
▍1-9月河流图:华为份额减半,Momenta与元戎份额翻倍
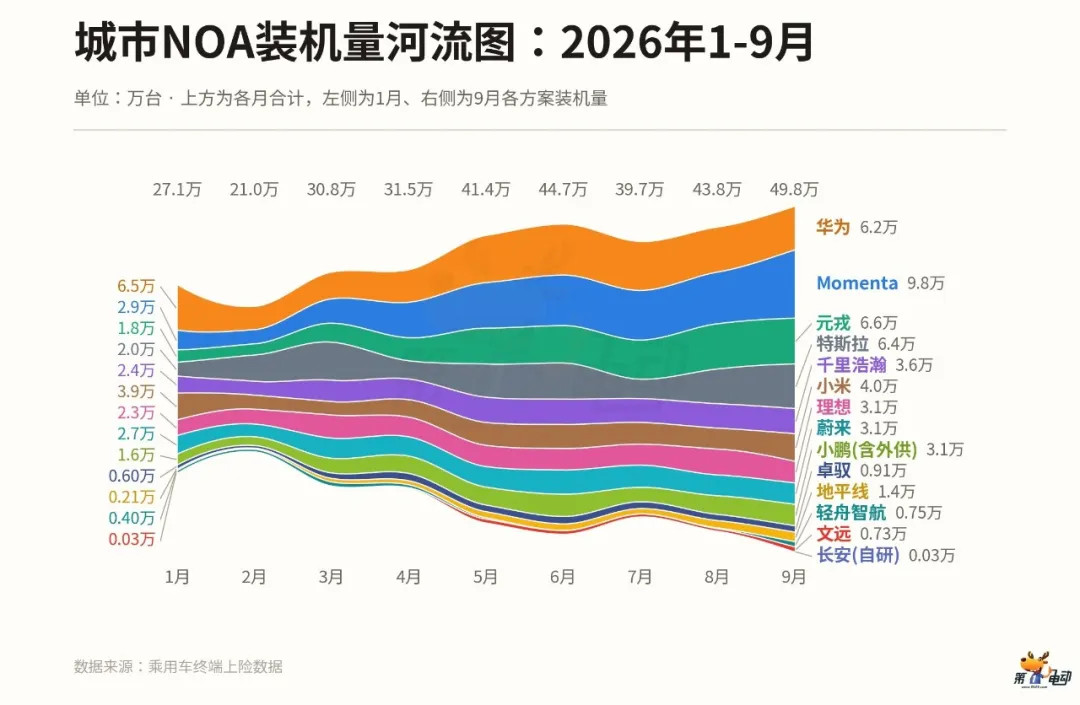
河流图里最醒目的是两条反向的线:华为从最宽的一层收窄到和其他三家并列,Momenta和元戎则从中等宽度扩成了最宽的两层。
华为的装机量其实没有下降,1月是6.46万台,9月是6.25万台。它的份额减半,是因为整个市场从27万台扩张到49.8万台,而新增几乎都没落到华为身上。
华为的主力车型集中在25万元以上,这个价位段的渗透率早已很高,今年的增量主要来自20万元以下的新车(如比亚迪天神之眼B车型、零跑、哈弗、名爵),这些正是Momenta和元戎的主场。
小米1月SU7、YU7两款车撑起了14.2%的份额,9月靠澎程系列,装机量才回到1月的水平。
▍装机量增幅排名:元戎和Momenta是体量最大的增长者
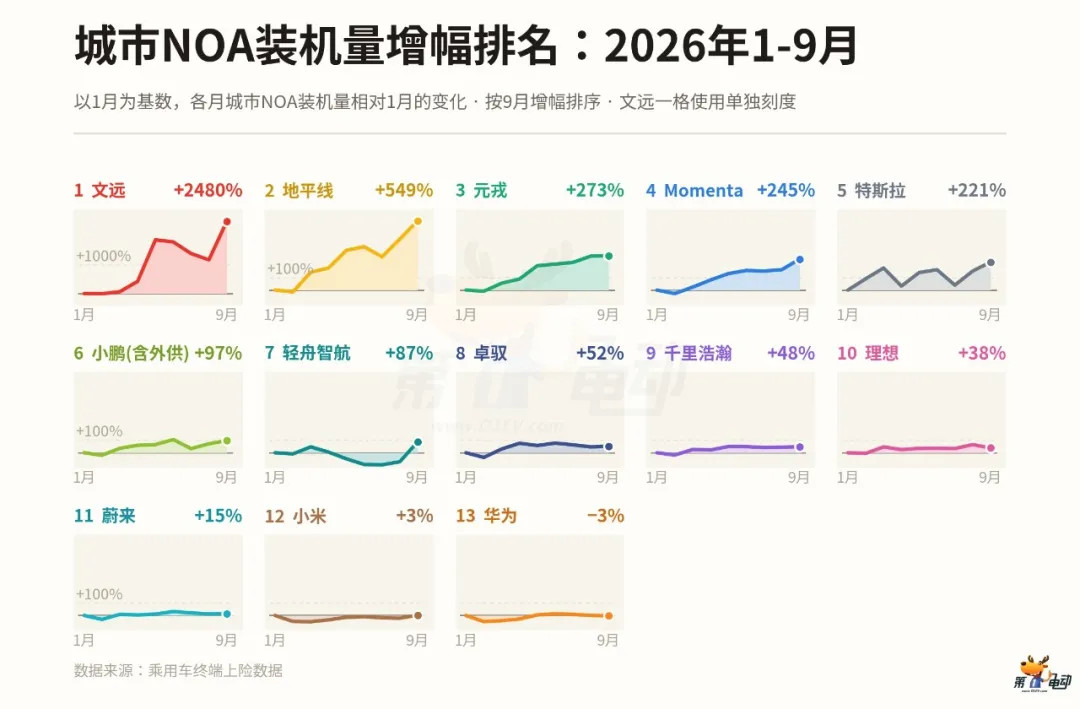
长安(自研)1月没有装机,不参与排名。同期整个城市NOA市场增长了84%。
增幅为负或个位数的,恰恰是年初的两强华为和小米。今年市场扩张的红利,主要被能把方案下沉到15万元以下的方案商拿走了。
▍各方案商的增减从哪里来
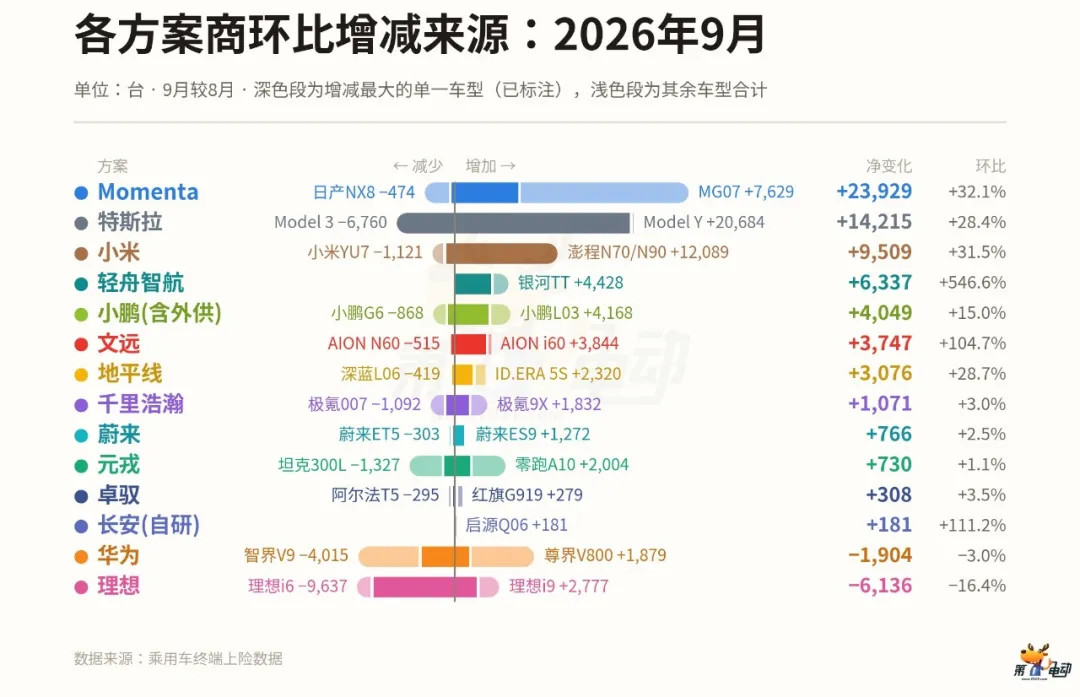
Momenta:9月9.84万台里,比亚迪系(含腾势、方程豹)贡献6.09万台,占62%。增量最大的是MG07(+7,629台),其次是钛7(+3,384台)、比亚迪大唐(+3,308台)、海豹08(+1,894台)。
特斯拉:季末冲量,符合特斯拉惯常的季度节奏。
华为:主要是新老车型交替,而9月处在空档期,不是需求走弱。智界RX、智界R7焕新款要到10月下旬才首交,享界V8、问界新M8、猛士X700在9月仍处于预售。
小米:澎程打开第二增长曲线。SU7、YU7均小幅回落,澎程N70和N90上市首月合计1.2万台,带动小米环比增长31.5%。
理想:i6回落,i9和MEGA补位,但都没能完全抵消i6的回落。
小鹏:值得一提的是,小鹏的智驾已经外供了——大众与小鹏联合开发与众08、09,官方宣传搭载VLA大模型全场景智能辅助驾驶。
▍城市NOA上险量TOP10车型
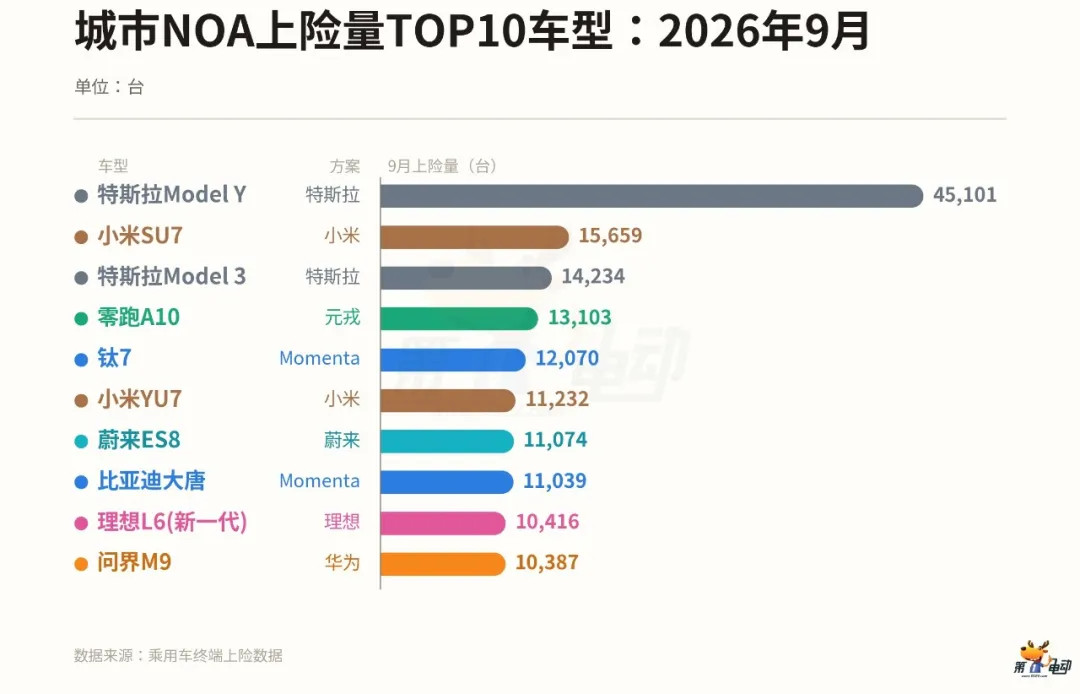
前十名合计15.4万台,占全部城市NOA装机量的31%。自研方案占其中6款,第三方占4款。
问界M9是华为体系中唯一进入前十的车型。其装机量分散在问界、智界、享界、尊界及合作品牌的数十款车上,单车体量都不大。
在前几天发布的《中国高阶智驾爆款车型TOP20(2026年9月)》的评论区里,很多华为用户因为榜单里华为系车型较少且排名靠后,据此质疑该榜单收黑钱拉踩。
这里特别强调一下:这是销量排名!销量排名!!是根据银保监会公布的上险量这个公开数据统计而来,跟智驾水平无关,但这种质疑与智力水平有关。
零跑A10(元戎)和钛7(Momenta)都在15万元左右。比亚迪大唐(Momenta)是比亚迪首款全系标配天神之眼B的大型SUV。
▍各方案商爆款占比:自研方案高度依赖单品
“爆款”指单月城市NOA装机量超过5,000台的车型。没有爆款的方案商,取装机量最大的单一车型。
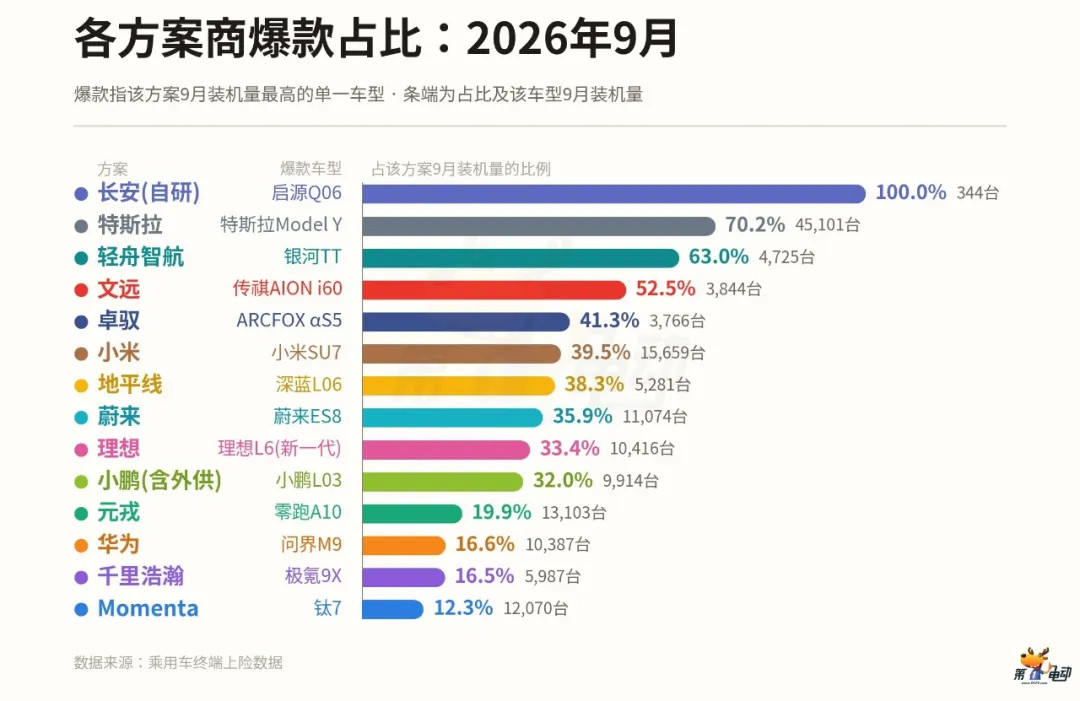
爆款占比可以看作方案商的“单品依赖度”。
自研方案商的装机量,小米、特斯拉九成以上来自二到四款车,蔚来、小鹏接近八成。
第三方方案如Momenta、元戎、华为的爆款占比都在四成左右,其余一半以上分散在几十款车上:9月Momenta有64款车计入装机,华为有47款。这种结构抗风险能力更强,但增长要靠持续拿下新定点,不能指望一款车卖爆。
轻舟和文远介于两者之间:新进或小体量方案商,装机量高度依赖一款车(银河TT、埃安i60),下一阶段要看能否在更多车型上量产。
▍结语
9月的城市NOA市场,格局大体如上。接下来三个月,有两件事值得关注:
第一,华为能否收复份额。智界RX、享界V8、问界新M8等新车将密集交付,华为能否把高端优势延伸到更多价位段,决定了它的份额走向。
),第一电动网将在下个月的装机量排行里更新。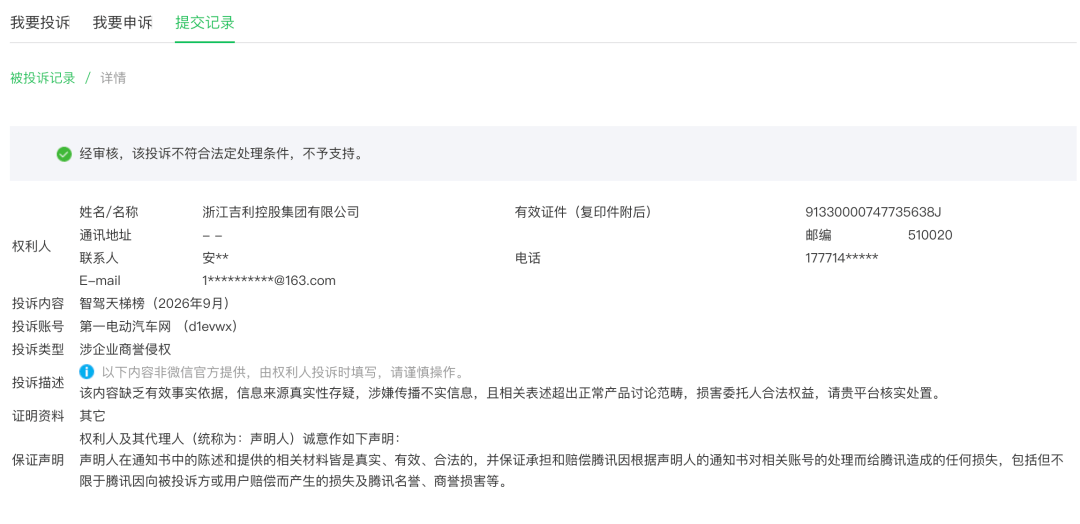
数据来源为乘用车终端上险数据(2026年1-9月),按款型级别匹配城市NOA配置。城市NOA指支持城区任意路线(含路口通行、无保护左转、避让行人)的全场景领航;城市记忆领航、通勤NOA以及仅支持高速NOA的方案不计入。
统计口径是“最大装机量”。硬件完整、城市NOA可以付费或订阅开通的车型,按全额计入,比如特斯拉FSD、华为ADS高阶包、小米HAD。所以这里统计的是“具备城市NOA能力”的车,不等于“实际开通并使用”的车。
价位段按官方指导价划分。
部分新车计入的是上市前登记。如智界RX、猛士X700、与众09、红旗G919、银河战舰700 等车型的正式上市或首交在10月,9月的上险是上市前登记,合计不到2,000台。
个别方案商归属,第一电动进行独立核查,与公开资料的披露不一致的,以第一电动为准。如银河M9归元戎、千里浩瀚H5归轻舟智航。
来源:第一电动网
作者: 第一电动编辑部
本文地址:https://www.d1ev.com/news/shuju/314686
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
