一句“小朋友睡着了”,系统便能结合这句话和感知信息,联动调整空调、音量、灯光、座椅、悬架等,省去逐项操作。这是2026年新车发布会上反复出现的座舱AI智能体演示。
各家车企都愿意为这类演示投入大段篇幅。可真实市场里的竞争,已经走到了另一个阶段。
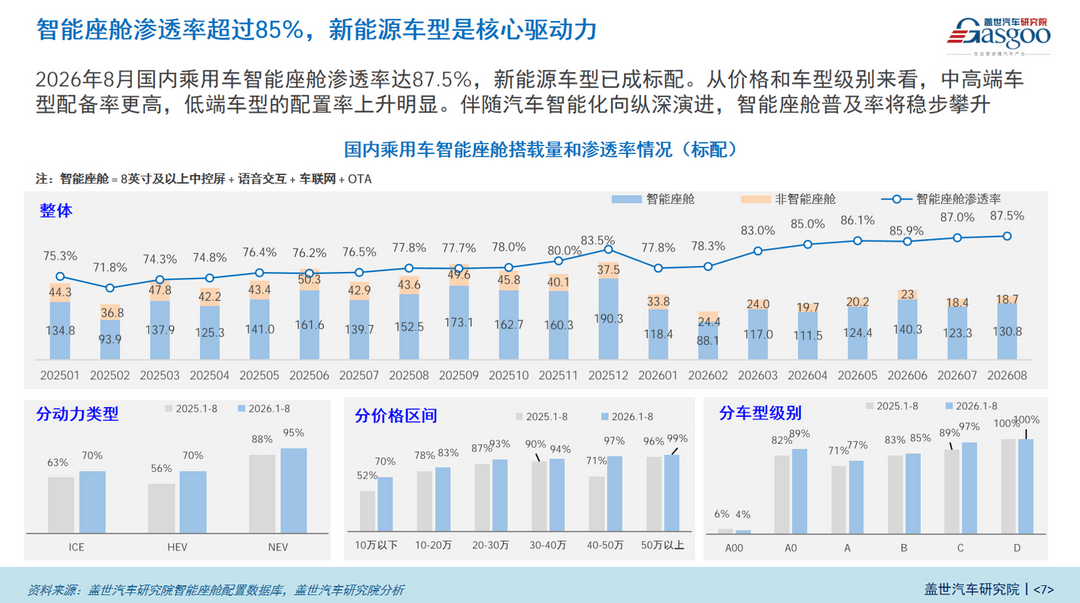
在2026中国汽车供应链大会上,盖世汽车研究院资深数据分析师余志瑶给出了一组数据:2026年8月,国内乘用车智能座舱渗透率已达87.5%,接近九成,中控屏、语音交互等基础配置在新车上趋近饱和。
当近九成新车都配齐了大屏和语音交互,一张越来越长的配置表,已经很难再分出高下。座舱竞争的重心,正从“配置清单”转向“体验重构”。
“标配”之后,到底拼什么?
配置表卷到头了?
盖世汽车研究院的统计口径很具体:8英寸及以上中控屏、语音交互、车联网、OTA四项同时具备,才算一台智能座舱。按这个口径,国内乘用车智能座舱渗透率已经接近九成,新能源车型更是基本实现标配,成为座舱智能化渗透的主力。
渗透率走高的同时,配置也在快速向低价位下探。盖世汽车研究院数据显示,10万元以下车型的座舱配置率,已经从52%提升到70%。余志瑶表示,对经济型车型而言,增加一些基础座舱配置,对终端销量的边际拉动反而更明显。
拆开结构看,基础配置趋于标配,进阶配置仍在快速普及。2026年前8个月,中控屏渗透率接近100%,语音识别渗透率达到90%。DMS这类高阶配置上量很快,座舱域控渗透率超过50%,HUD等差异化配置也在快速装车。
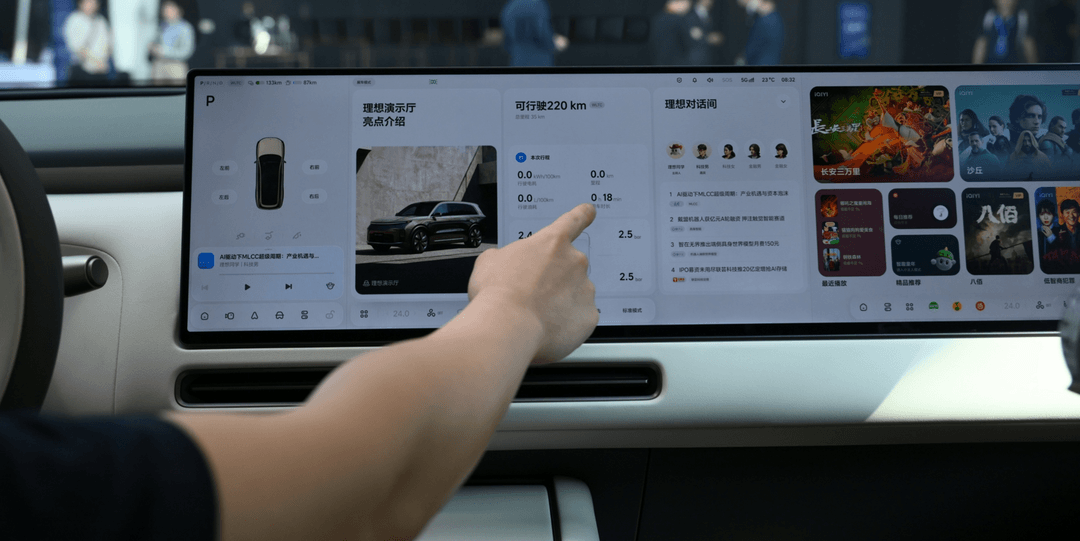
屏幕是配置竞赛最密集的地方。大屏化、多屏化仍是主旋律,15英寸以上中控屏占比已经达到43%,并向50%迈进,副驾娱乐屏、前排多屏布局的占比持续攀升。后排娱乐屏前8个月搭载量达到73.9万辆,搭载率6.5%,同比近乎翻倍。Mini LED、OLED等高规格屏也在稳步上车,并开始向20万元以下区间下探。
余志瑶并不否认大屏的价值。他在演讲中提到,给消费者配上一块大尺寸中控屏,科技感和体验感的提升立竿见影,这就是行业常说的“感知价值”。但大屏带来的边际惊喜正在递减,当它从小众卖点变成主流标配,靠屏幕数量和尺寸拉开差距的空间也在收窄。
用户愿意为座舱买单,这一点没有动摇。调研显示,近八成用户在购车时会把智能座舱配置纳入考量,超过60%的用户愿意为座舱功能付费,预计2030年国内智能座舱市场规模将达到3300亿元。
而用户愿意为之付费的,已经不只是“有没有”,更是“值不值”。
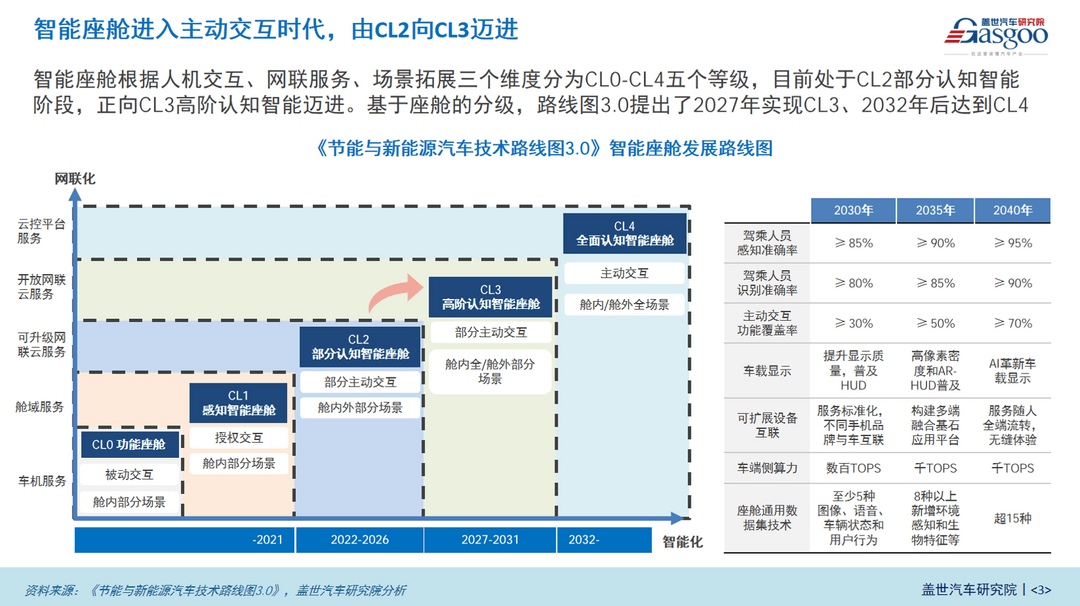
按照行业划分,智能座舱从CL0到CL4分为五个等级,当前整体处于CL2向CL3迈进的阶段,也就是从部分认知智能走向高阶认知智能,从过去的被动交互转向主动感知。《节能与新能源汽车技术路线图3.0》给出的时间表是,2027年实现CL3,2032年以后迈向CL4。
余志瑶把座舱的体验场景归纳为四类:娱乐、家居休憩、办公、健康关怀。从后排观影、车载K歌的娱乐型,到零重力座椅、车载冰箱的休憩型,再到车内开会、投屏协作的办公型,以及疲劳监测、情绪识别的健康关怀型,座舱正在被重新定义为“第三生活空间”。
“过去,竞争更多强调有多少配置、多少功能。现在则更关注,这些配置和功能在实际用车场景中能起到什么作用、给用户带来什么体验,而不只是停留在一张冰冷的参数配置表上。”余志瑶说。
在他看来,比起一份更长的清单,更重要的是这些配置落在了什么场景里。
从“堆硬件”到“重场景”
配置的价值,最终要落到具体场景里,HUD的变化很能说明问题。
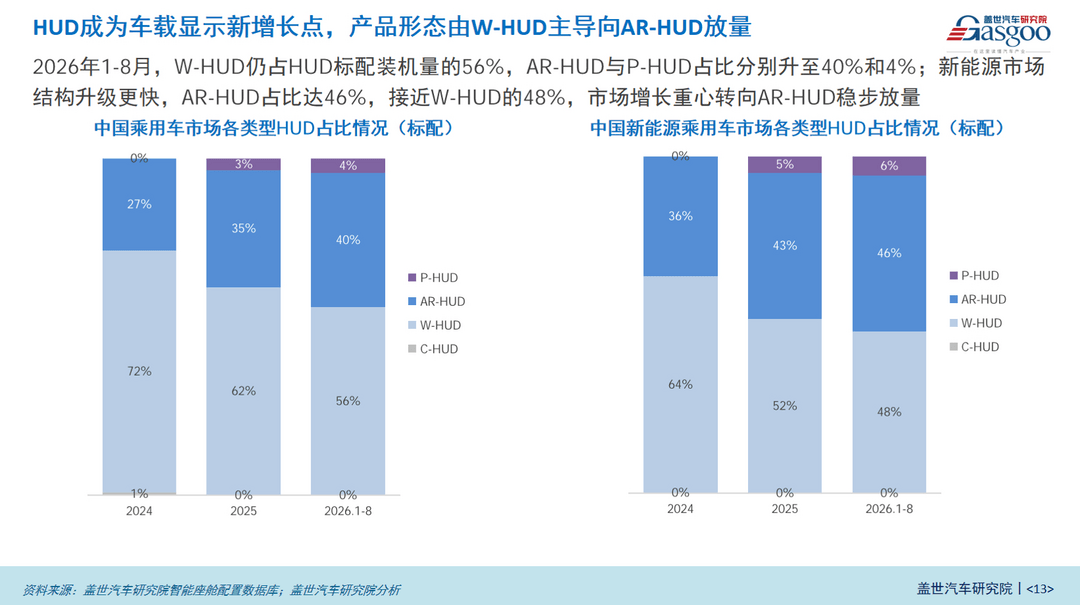
早期HUD比拼的是画幅多大、亮度多高。盖世汽车研究院的装机数据显示,2026年前8个月,W-HUD仍占HUD标配装机量的56%,AR-HUD占比升至40%,P-HUD占4%。在新能源市场,AR-HUD占比已经达到46%,与W-HUD的48%仅一步之遥。按这个节奏,明后年AR-HUD就可能反超W-HUD,成为主流。
比结构变化更关键的,是竞争焦点的迁移。余志瑶梳理了问界M9、蔚来ES8、小鹏G7、理想L9等一批代表性车型后发现,HUD的核心提升点,已经不再只是发布会上强调的参数。
各家走的是不同的体验路线。有的在贴合度上下功夫,问界M9的双焦面AR-HUD让导航信息与真实道路深度融合。有的在强光可视性上做文章,蔚来ES8用20000尼特峰值亮度保证复杂环境下看得清。有的卷低时延和动态贴合,小鹏G7把畸变控制在1%以内,时延压到约100毫秒。
理想L9则反其道而行,不追求超大画幅,强调核心信息精简、降低视觉干扰。与此同时,零跑D19、别克至境E7等车型,正把大尺寸AR-HUD向更主流的价格带推,其中别克至境E7已经下探到20万元以内。
余志瑶的判断是,在做好基础导航之外,怎么结合辅助驾驶、怎么回应用户的真实需求,决定了HUD的差异化。清晰、稳定、低干扰的驾驶信息呈现,AR画面与路面的贴合,以及多屏之间的联动,才是体验的分水岭。
另一个从“有”走向“好”的是交互。语音仍是车内交互的核心入口,连续语音、可见即可说等高阶功能也已有较高渗透率。当“能听懂”不再稀奇,人车交互正在进入以多模态、主动化、情感化、个性化为关键词的3.0阶段。
交互的边界还在向车外延伸。车位狭窄、不方便上下车时,人在车外一句话就能让车辆泊入泊出。车外灯光交互既能向行人投射安全提示,也能展示个性化内容。座舱的交互范围,正从车内扩展到上下车、泊车和车外沟通的全场景。
座舱AI智能体,把这轮重构推向更深处。余志瑶梳理多家车企后发现,布局座舱AI已经接近标配。真正的迭代方向,是让一句简单指令联动多个域、把事办成,而不是能聊多少轮。
开头“小朋友睡着了”的场景就是一例:系统结合这句话和感知信息,联动调整空调、音量、灯光、座椅、悬架等,不必逐项操作。座舱AI正从问答交互,走向意图理解、任务规划和多域协同执行。
体验的连贯性,还要求座舱打破单车的边界,“人车家”成为各方长期布局的方向。一条路径以手机为超级入口,华为鸿蒙、小米澎湃OS等依托成熟的设备生态,把手机、汽车和家庭场景打通。另一条路径由车企直接联手家电企业,长安与海尔、蔚来与美的、比亚迪与美的等合作相继落地,实现“在车控家、在家控车”。
“人的日常生活基本围绕手机、汽车和家庭展开。”在余志瑶看来,车如何与家居、手机联动,让服务在不同场景间自然接续,本身就是体验竞争的重要发力点。
HUD、交互、AI智能体、生态,指向的是同一个方向。功能数量不再是衡量标准,功能在真实场景里的完成度和连贯性才是。
谁来接住体验?
场景越丰富、智能体越主动,对电子电气架构的要求就越高。体验重构,最终要落到架构和供应链角色的重构上。
图片来源:高通
盖世汽车研究院数据显示,中央计算平台的装机量正在翻倍式增长,渗透率超过10%,座舱域控、ADAS域控也保持较快增长。座舱芯片正从过去的“一芯多屏”走向“一芯多用”,竞争重点由单纯提升算力,转向任务隔离、算力调度、软件复用和系统降本。
目前,座舱域的跨域融合主要有四条路径。舱泊融合产业化程度最高,已经在主流价格区间落地。舱联融合把通信模组和座舱打通,是通信模组厂商的布局重点。舱驾融合布局企业众多,单芯片舱驾一体已经实现上车。再往后是向多域中央计算集成,目前整体仍处于平台开发和前期导入阶段。“中央计算平台加区域控制器”,正成为主机厂电子电气架构的共同方向。
跨域平台之争的核心,落在底层计算基座上,既要看算力,也要看安全隔离、软件生态和系统集成能力。高通Ride Flex平台去年已经量产上车,英伟达DRIVE Thor等平台也在推进。本土阵营中,地平线“星空”采用5纳米制程,单芯支持座舱AI与高阶智驾,已获十余家品牌合作意向,计划在奇瑞iCAR等车型量产。德赛西威、车联天下等供应商也已实现单芯片舱驾一体方案上车。
但在最核心的座舱域控芯片上,格局尚未根本改变。高通仍占据70%以上份额,以华为、芯擎、芯驰为代表的本土企业正在快速崛起,占比处于上升通道。
架构融合,也在改变供应商的角色。余志瑶判断,在AI定义汽车的趋势下,Tier1正在从传统供应商向技术伙伴转变。
过去,供应商更多是按需求书交付软硬件产品。现在,双方的合作更深入,供应商在产品定义阶段就参与进来,共同评估场景需求、算力配置和技术可行性。交付的内容也变了,从域控、显示模块,扩展到计算平台、基础软件、AI部署工具和系统集成能力。
合作逻辑随之改变。开发方式从按车型定制转向平台化、模块化,以标准接口支撑多车型复用。考核供应商的指标,也从单价、性能、交期,扩展到任务完成率、软件复用率、迭代效率和系统总成本。
分工的边界,也随之清晰起来。车企主导品牌体验、功能定义和整车验收,掌握数据权限和车辆控制边界。Tier1统筹平台适配、AI工程化、系统验证和量产维护,连接芯片、模型和服务生态。芯片与AI企业则提供计算平台、模型和工具。
责任周期和收入结构也在变化。AI功能会通过OTA持续更新,量产交付之后的工作仍在继续,供应商需要持续参与模型更新、问题诊断和体验优化。收入结构也随之扩展,从一次性硬件供货,延伸到硬件供货、软件授权或平台适配、持续开发维护的组合。
“对供应商来说,能不能盈利,很大程度上取决于平台能否复用,以及是否具备可靠的量产交付能力。”余志瑶说。平台化能力可以摊薄研发成本,而量产之后能否持续改善体验、优化成本,将决定这段合作能走多远。
回到最初的问题,“标配”之后拼什么。
一块HUD能否与路面贴合,一句指令能否真正办妥,服务能否在车与家之间接续,这些才是用户真正在意的体验。支撑这些体验的,是跨域架构、平台复用能力,以及贯穿车型全生命周期的持续运营。
配置可以在短时间内被拉平,平台复用、量产交付和持续运营的能力却无法速成。当配置清单失去区分度,这些“慢变量”,才是“标配”之后真正要拼的东西。
来源:第一电动网
作者:盖世汽车
本文地址:https://www.d1ev.com/news/shichang/314571
以上内容转载自盖世汽车,目的在于传播更多信息,如有侵仅请联系admin#d1ev.com(#替换成@)删除,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
