8月份,城市NOA装机量回到42.7万台,环比增长9.1%,渗透率升至27.9%,创年内新高。可把时间拉长看,从5月起,月度装机量始终在40万台上下徘徊。总量变化不大,市场格局却在不断改写。
在总量停滞的表面之下,增长正在不同价位段接续展开:20万元以上车型的渗透率已超过六成,10万-20万元车型接过增长的接力棒,10万元以下车型也开始起步。
最明显的变化发生在方案商之间——元戎以6.21万台反超Momenta,升至第二。它与华为、Momenta的份额差距均不到2个百分点,“三强争霸”格局成形。
不过目前的爆款,依旧是全栈自研车企的天下。
▍元戎反超Momenta,8月方案商“三强争霸”
5-8月,城市NOA月度装机量始终在40万台上下波动,进入了平台期。这主要由于大盘收缩所致——同一时期,乘用车上险量从6月的167.3万台降到8月的152.9万台,少了8.6%。
在这样的市场里,头部玩家的装机量自然也跟着停了下来。与6月相比,8月仅元戎和理想两家实现了增长。
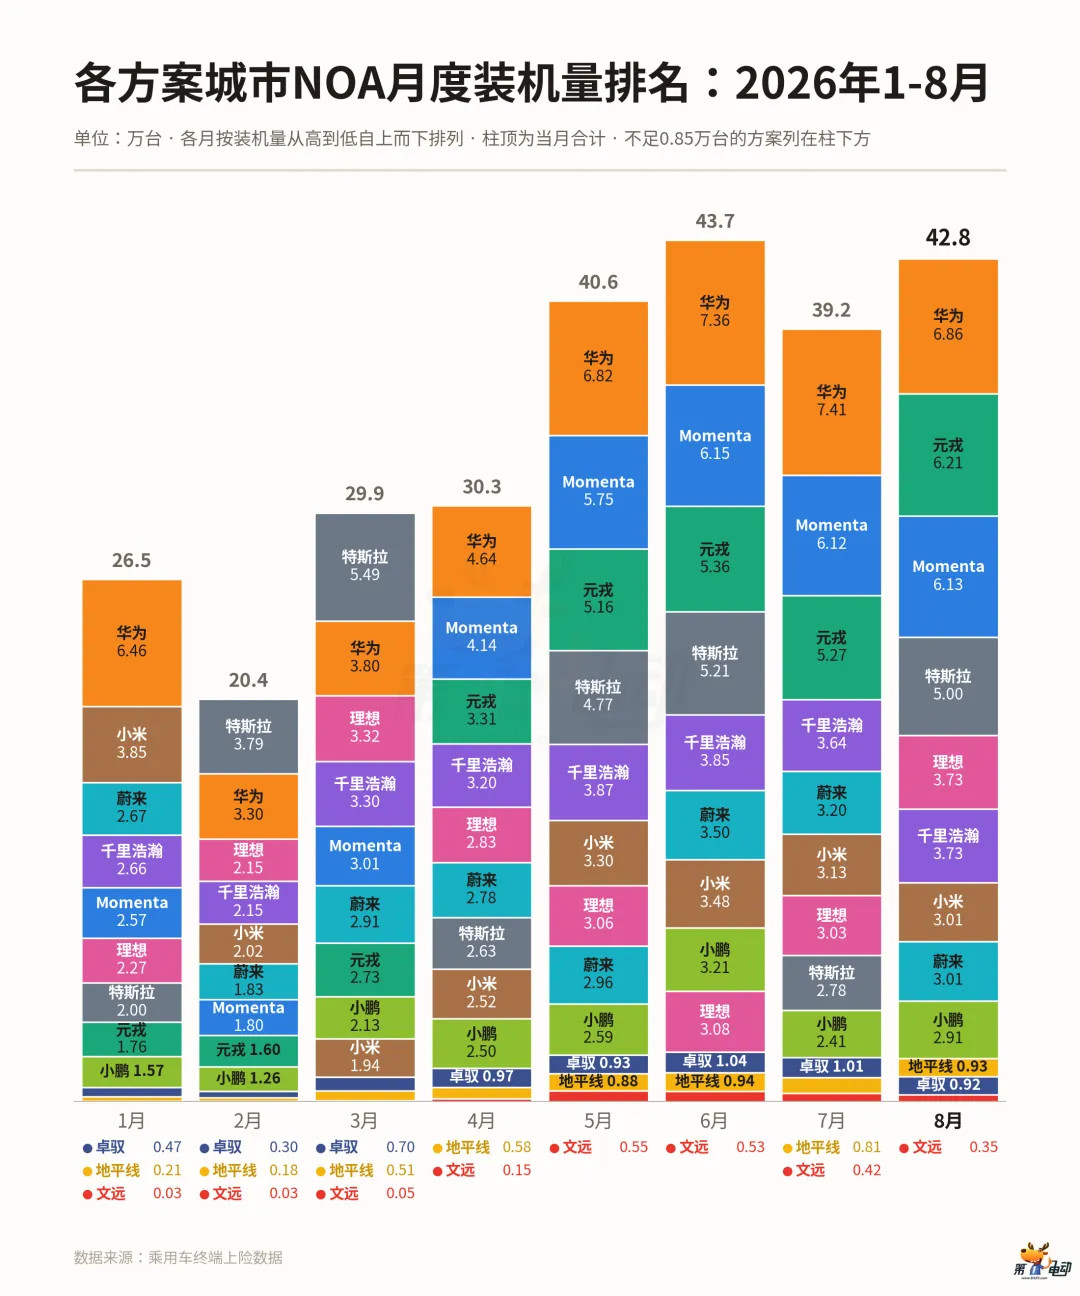
尤其值得注意的是元戎,在1月的装机量还排在第八,只有1.76万台,份额6.6%。
然后以强劲的增长势头,终于在8月份,以6.21万台装机量,超过了4月以来稳居第二名的Momenta(6.13万台),领先800多台。
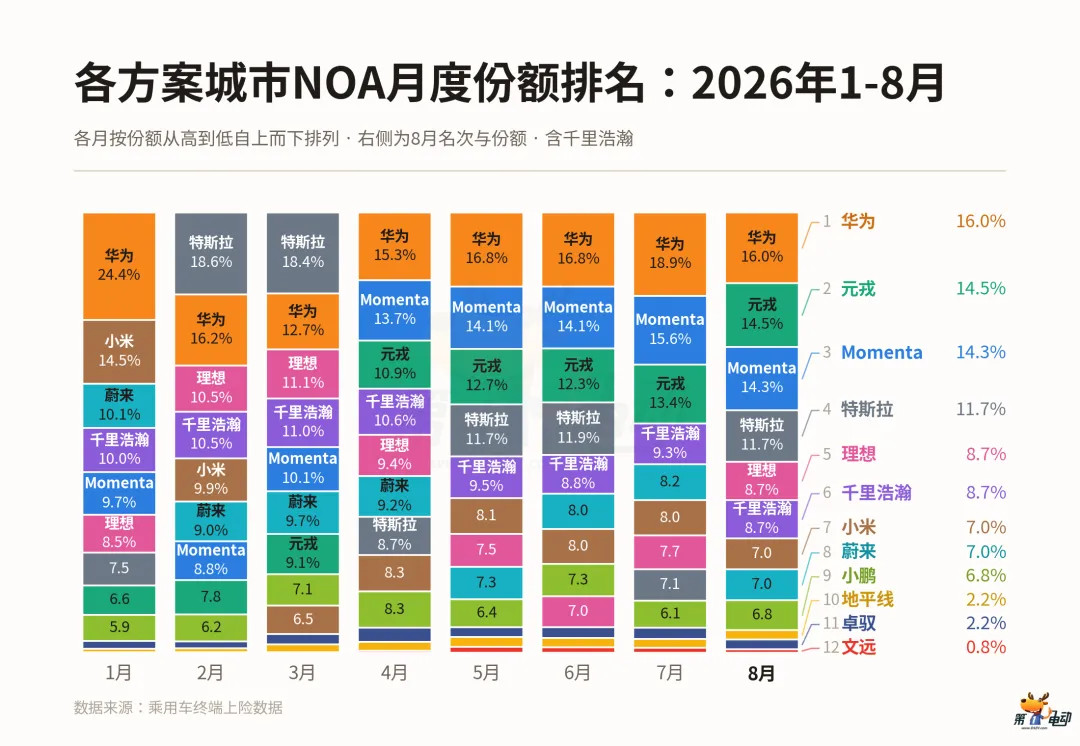
华为则以6.86万台继续领跑,但前三家的份额已经接近,分别为16.0%、14.5%和14.3%,第一与第三只差1.7个百分点。华为的领先优势正在收窄——份额从1月的24.4%一路降至8月的16.0%。
所以这场“三强争霸”,既因为元戎追了上来了,也因为华为的遥遥领先被摊薄了。
同样的逆风里,元戎、理想却在往上走,尤其以元戎最为强劲。
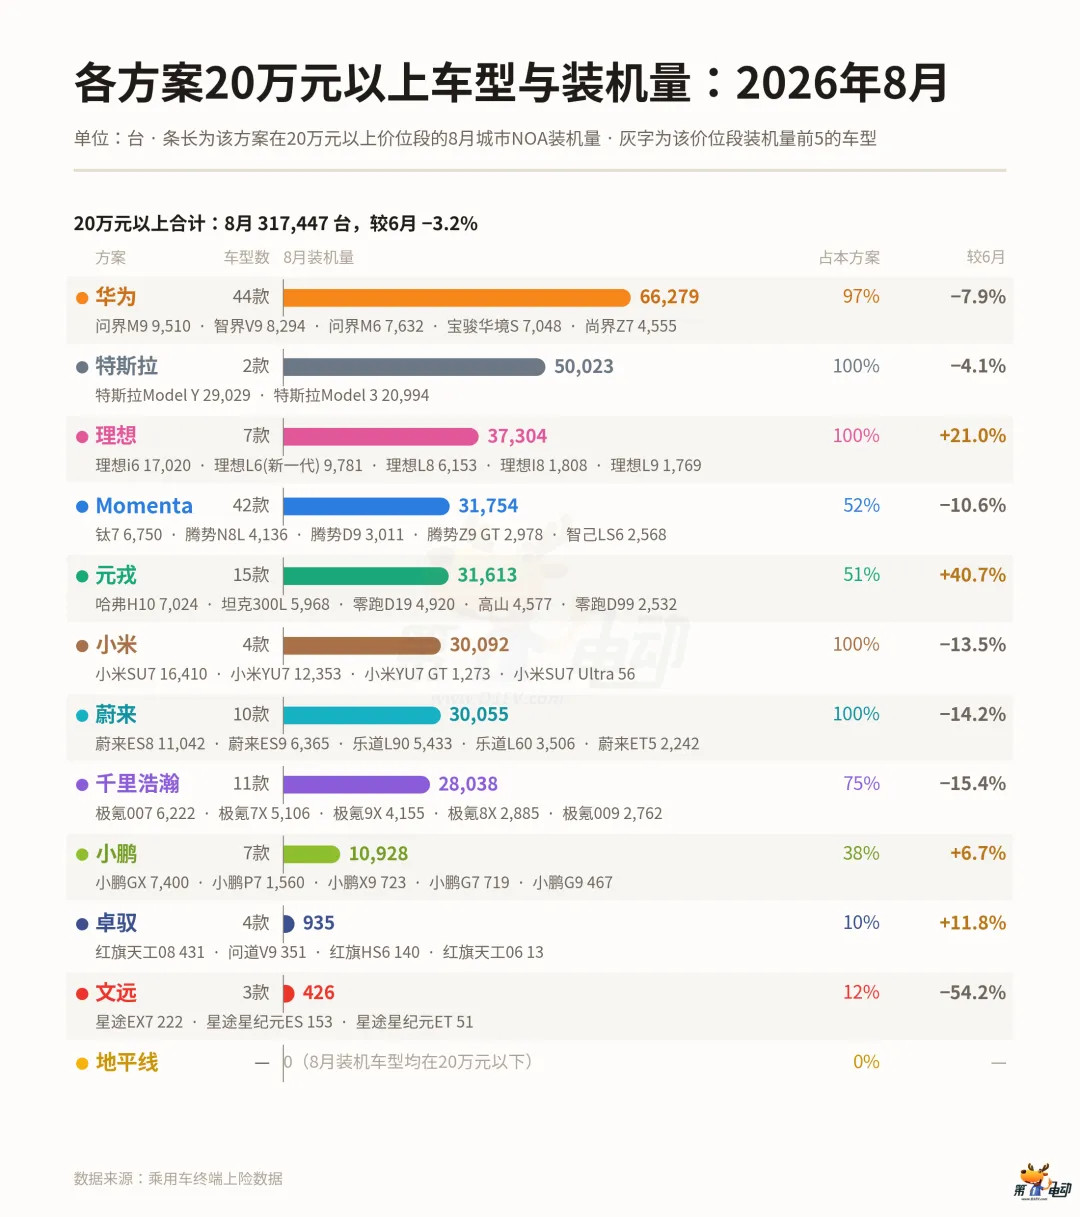
元戎在8月的增量主要来自长城系的新车:哈弗H10 装机7,024台,坦克300L装机5,968台,此外还有零跑D99的2,532台。理想在8月的增量主要由新一代理想L6贡献9,781台。
再往下值得关注的是亟待突围的尾部三家——地平线、卓驭、文远,8月合计装机2.20万台,份额只有5.2%。
地平线的8月增量来自深蓝S05和大众ID.ERA 5S两款新车,文远的87.8%的装机量压在传祺AION N60一款车上。
只有卓驭的客户铺得最开,8月有12款车型装机,覆盖北汽、一汽红旗、奇瑞、长城、上汽通用五菱等多家车企。突围的底子已经有了,只是量还没有跑起来。
▍谁是真正的爆款制造机
8月,七家独立第三方智驾方案商(华为、元戎、Momenta、千里浩瀚、地平线、卓驭、文远)合计装机25.13万台,占58.7%。五家全栈自研车企(特斯拉、理想、小米、蔚来、小鹏)合计装机17.7万台,占41.3%。
但把目光从总量移到单个车型,局面正好倒了过来。
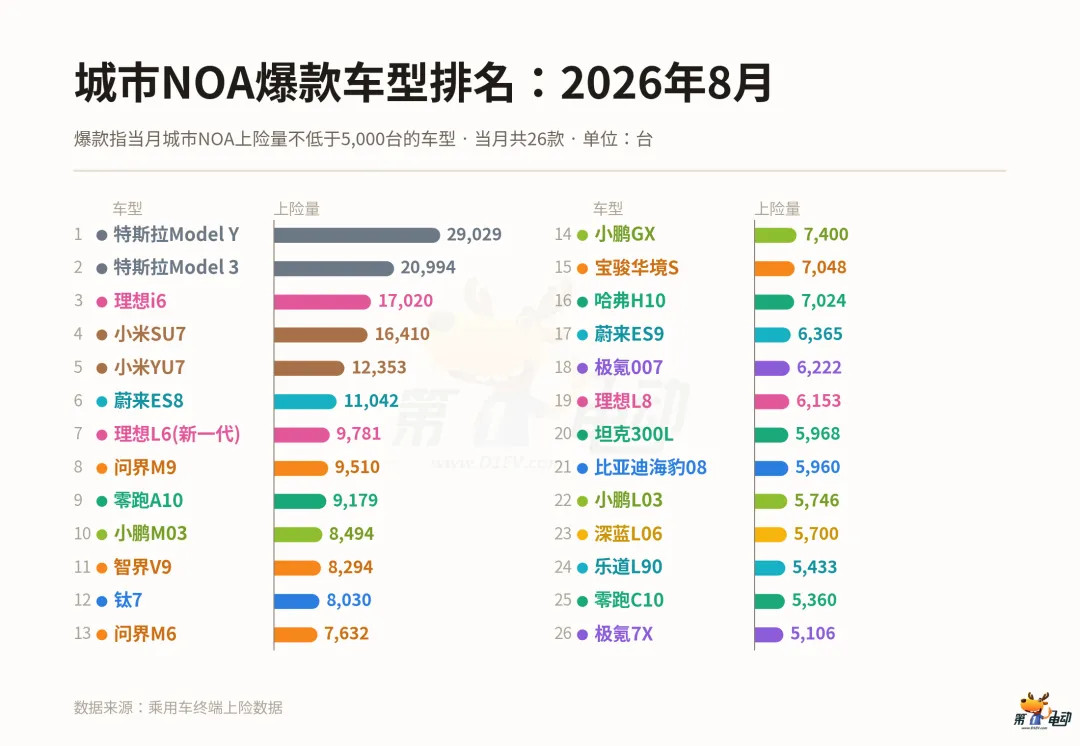
如果把当月装机不低于5,000台视为爆款,8月两个阵营各有13款,但体量相差很大。自研车企的13款合计装机15.6万台,平均每款1.2万台;方案商的13款合计9.1万台,平均每款0.7万台。
在过去三个月的月度前10里,只有华为和元戎的身影。
差别在于销量如何形成。具体到8月,Momenta有57款装机,元戎有25款装机,各家最大的单品是钛7和零跑A10,也只占本方案销量的13.3%和14.8%。
方案商靠更多车型累积总量,自研车企则把销量集中在少数车型上。特斯拉只有两款车,Model Y一款就占其装机量的58%,小米SU7占小米的55%,理想i6占理想的46%。
这说明主机厂在打造爆款方面具备显著优势,而且这个相对优势还在持续放大中——因为方案商的短板是留不住爆款。
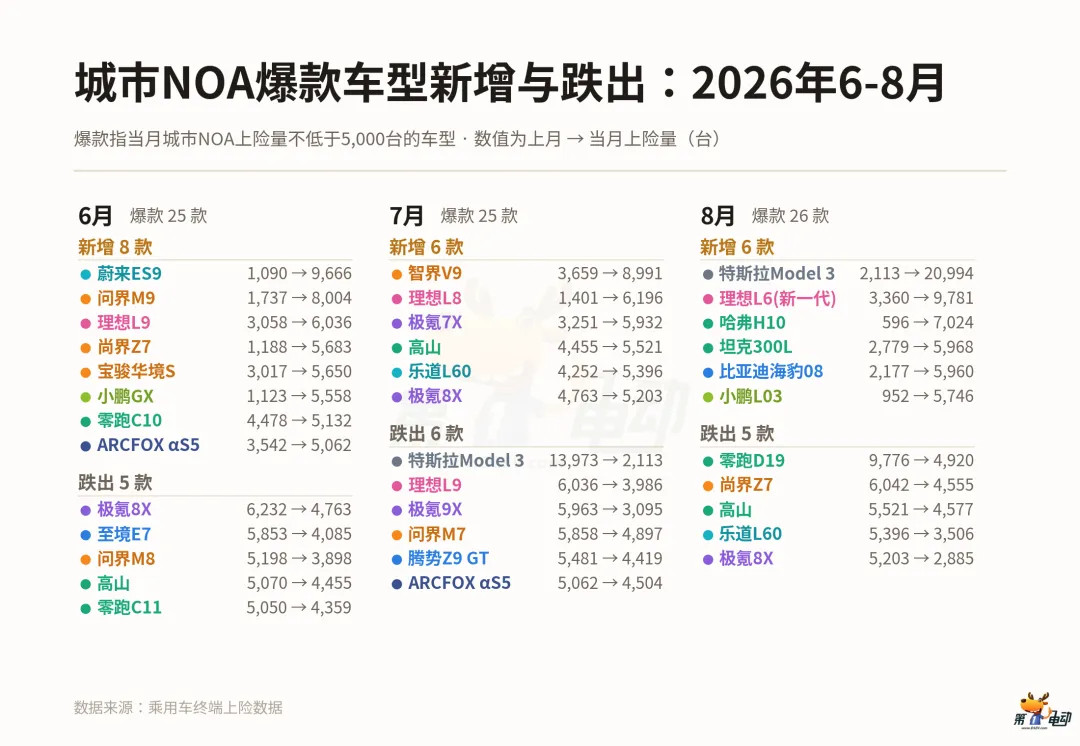
6-8月的爆款车型分别有25、25、26款,总数稳定,名单却在大换血。6月新增8款、跌出5款,7月新增6款、跌出6款,8月新增6款、跌出5款。
进进出出的主角是方案商。三个月跌出的16款车型中,13款来自方案商,新增的20款中,方案商占12款。原因是方案商的车型大多在爆款线边缘,所以一旦销量回落,很容易跌出名单。
因此,方案商靠覆盖更多车企和车型做大了总量,但能持续打出爆款的,目前主要是华为和元戎。8月,元戎的爆款增至4款——零跑A10、哈弗H10、坦克300L、零跑C10,与华为的问界M9、智界V9、问界M6、宝骏华境S打平。
自研车企车型少,但单车体量大、很少跌出爆款线,仍是打造爆款的主力。
▍渗透率正在向上突破
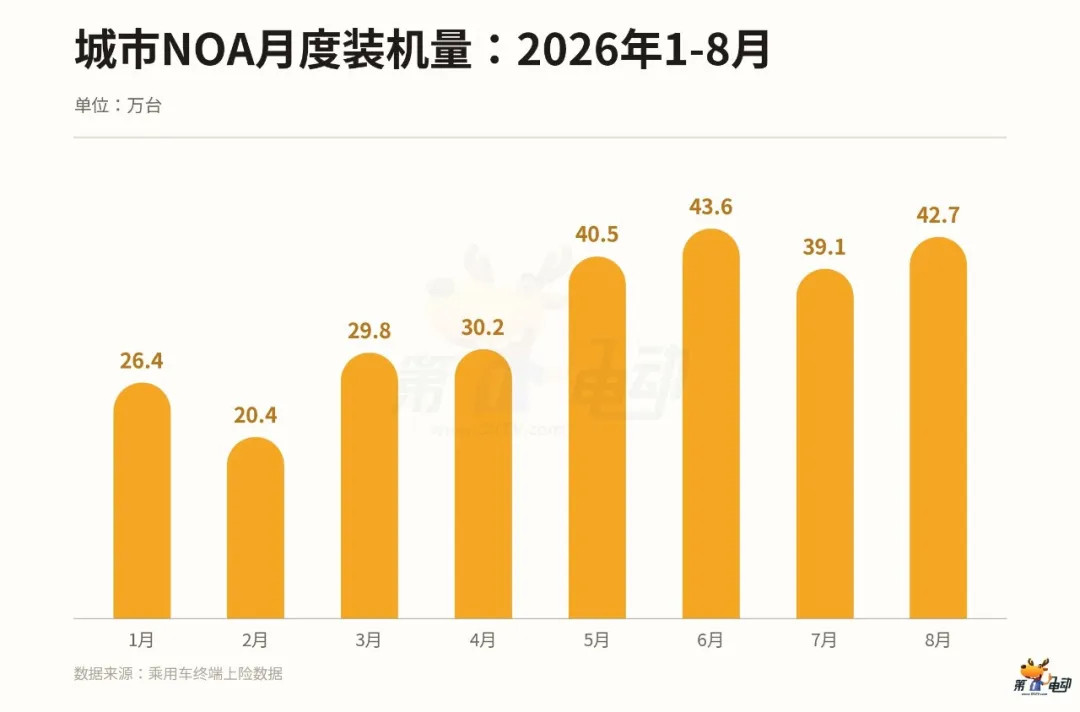
回到开头的问题:月度装机量为什么停在40万台附近,进入了平台期?更反常的是,与此同时渗透率却仍在上升。
首先跟市场的收缩有关,拆分到不同价位段来看,会更加清晰。
20万元以上市场
装机量进入平台期,首当其冲的因素是20万元以上市场的收缩。6月至8月,这一价位段的乘用车上险量降幅约10%,减少的主要是燃油车,下降20.6%,新能源车只减少约4%。
这个价位段正是目前城市NOA的主阵地。特斯拉、小米、蔚来的装机量几乎全部落在20万元以上,华为的大部分、千里浩瀚的75%、Momenta的52%也在这一价位段。
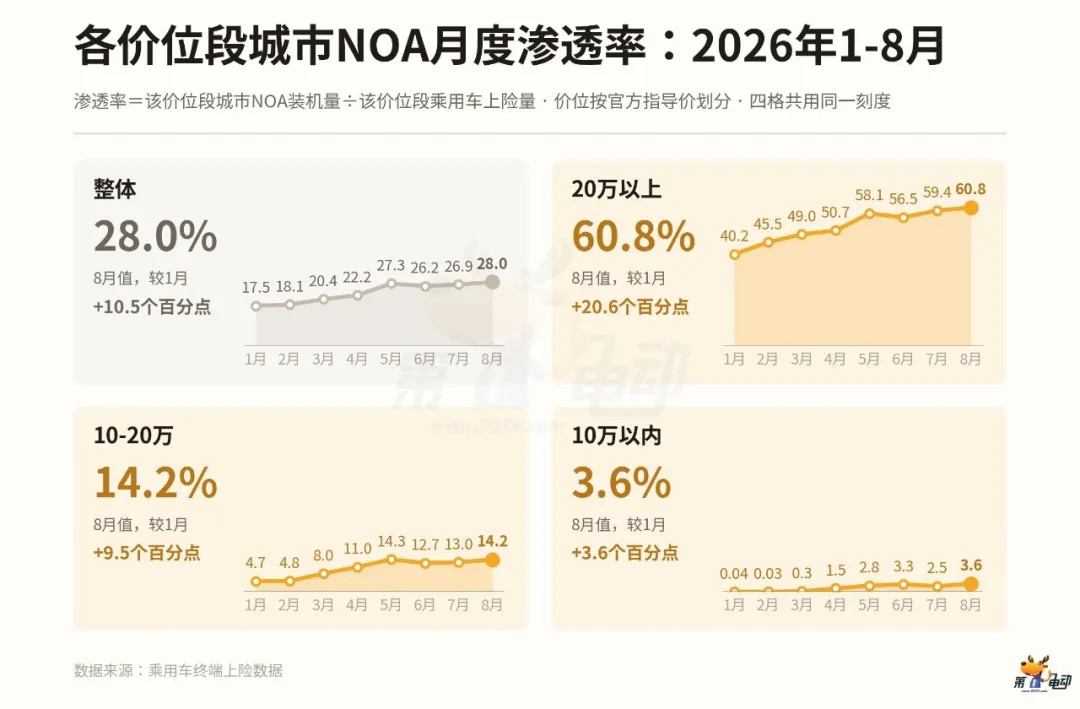
这个价位段的市场在收缩,城市NOA渗透率却从1月的40.2%升至8月的60.8%。月度城市NOA装机量约从23.2万台增至31.7万台,增加约8.5万台,同期乘用车上险量从57.6万台降至52.2万台。
原因是燃油车的退出——1月至8月,乘用车上险量从57.6万台降至52.2万台,其中燃油车从31.0万台降至17.4万台,占比由53.8%跌至33.3%。
所以随着燃油车被城市NOA的装配率更高的新能源车所替代,城市NOA的装配率更高的退出,渗透率自然而然增加了。
按照目前的速度,到12月底,20万元以上市场的城市NOA渗透率约在70%上下。
10万-20万市场
20万元以上市场进入后段,10万-20万元市场开始接过增长的接力棒。
1月至8月,这一价位段的城市NOA渗透率从4.7%升至14.2%,装机量从3.3万台增至9.9万台,多了6.6万台。同期乘用车上险量则基本持平,所以渗透率上升主要来自装机量增长。
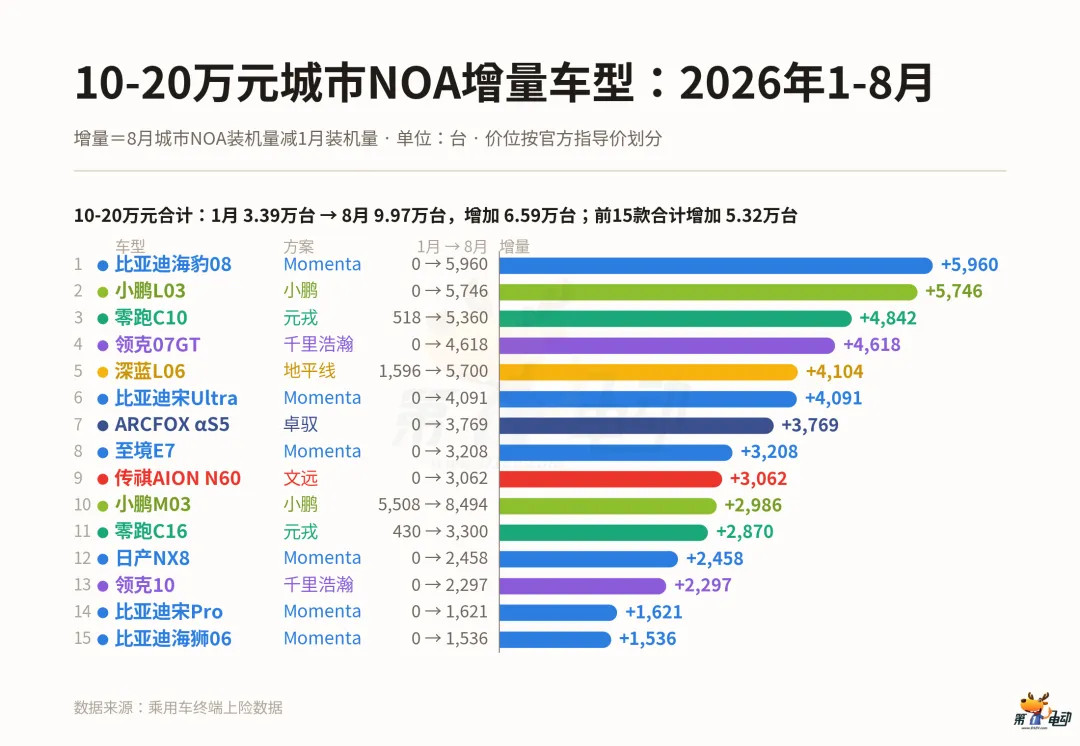
推动增长的主要是第三方方案商,贡献了近九成增量。其中,Momenta增加2.41万台,元戎1.24万台,地平线0.72万台,千里浩瀚0.63万台,卓驭0.45万台,文远0.31万台。
而在自研车企中,只有小鹏贡献了0.85万台。
10万元以下市场
10万元以下市场刚刚启动,目前几乎是元戎一家的舞台。
1月至8月,这一价位段的城市NOA渗透率从0.04%升至3.6%,装机量从不到100台增至1.04万台,全部来自元戎——零跑A10装机9,179台,零跑A05装机1,177台。
以上三个价位段,走到了不同阶段。
20万元以上市场的渗透率已超过六成,新能源车中约九成装有城市NOA,后续总体渗透率很大程度上取决于燃油车占比如何变化。
10万-20万元市场的渗透率在八个月里涨到原来的约3倍,成为第三方方案商争夺增量的主战场。
至于10万元以下市场,才刚起步,一款车的表现就足以改变格局。
▍尾声
以上种种趋势已经形成,也会延续在9月份乃至四季度。
20万元以上,自研车企继续押注“少车型、大单品”的打法,如小米的澎程N70、N90,理想的新i6。
接下来,最密集的新车落在10万-20万元市场。
Momenta的MG07、地平线的大众ID.ERA 5S、文远的2027款埃安i60、长安自研的启源Q06,这四款车可能是新的爆款,其中前三款采用第三方方案,另一款则带来一个新的自研玩家。
这些车能否迅速形成稳定装机量,将决定这一价位段的渗透率能否在四季度再次提速。
对尾部方案商来说,新车是摆脱单一车型依赖的机会。文远和地平线都押上了新车,能否在10万-20万元市场再做出一款月装机5,000台级别的车型,将影响它们能否改变“一款车撑起一家方案商”的局面。
对整个市场而言,20万元以上市场的渗透率会随着燃油车退出继续抬升,而10万-20万元市场能涨多快,最终要看这批新车交付后的表现。
来源:第一电动网
作者: 第一电动编辑部
本文地址:https://www.d1ev.com/news/shuju/313312
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
