盖世汽车获悉,乘联分会最新发布的周度车市扫描数据显示,2026年10月1日至11日,全国乘用车市场零售量为45.9万辆,较去年同期下降24%,但较上月同期增长7%。今年以来,乘用车累计零售已达1379.3万辆,同比下降22%。
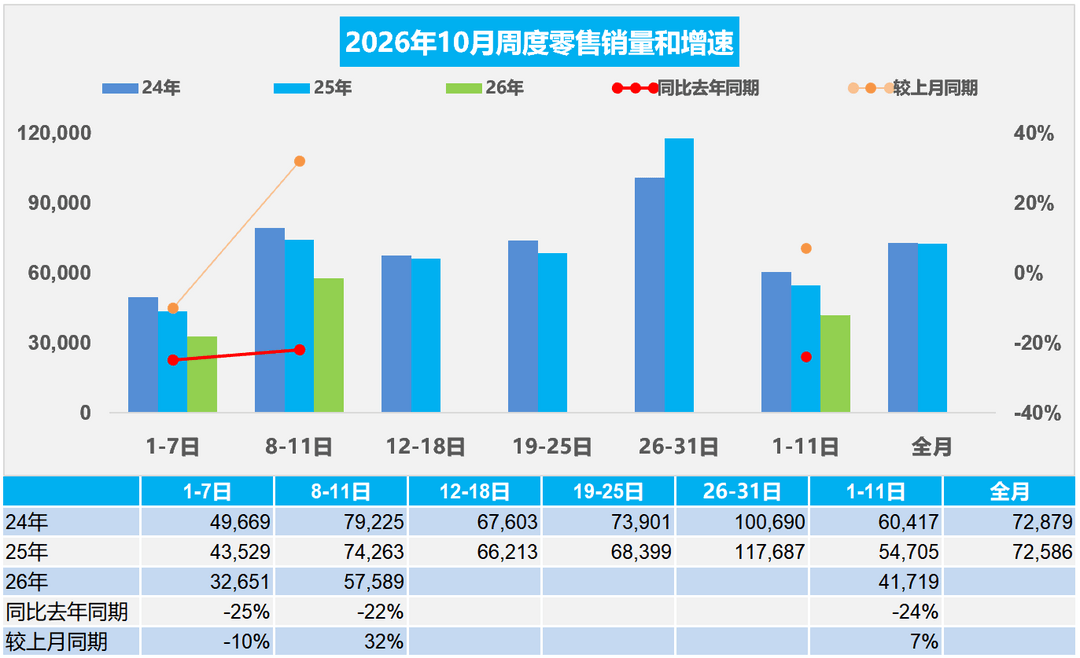
图片来源:乘联分会
批发端表现同样承压。同期全国乘用车厂商批发38.5万辆,同比下降18%,较上月同期下降15%,今年累计批发2012.2万辆,同比下降6%。
分周来看,10月第一周市场日均零售3.3万辆,同比下降25%,环比下降10%;进入第二周后客流有所恢复,日均零售升至5.8万辆,同比降幅收窄至22%,环比增长32%。批发端走势类似,第一周日均批发2.1万辆,同比下降32%,环比下降44%;第二周日均批发回升至6.0万辆,同比下降7%,环比增长23%。
新能源板块相对抗跌。10月前11天,全国乘用车新能源市场零售28.1万辆,同比下降13%,环比下降7%;新能源批发30.1万辆,同比增长6%,环比下降11%。今年以来,新能源累计零售803.9万辆,同比下降13%;累计批发1175万辆,同比增长9%。
渗透率方面,10月1日至11日,全国乘用车市场新能源零售渗透率为61.2%,厂商新能源批发渗透率达78.1%。
对于市场走势,乘联分会分析指出,由于中秋节在9月下旬,传统“金九银十”消费旺季中10月的有效销售时间更长,终端客流小幅持续回暖。但国际高油价持续推高用车成本,燃油车消费超预期低迷,首购增量暂时受阻,置换存量成为稳增长的重要支撑。整体来看,10月车市增长由国庆车展、地方补贴及车企旺季促销共同推动,回升节奏相对温和。
来源:第一电动网
作者:盖世汽车
本文地址:https://www.d1ev.com/news/shichang/313616
以上内容转载自盖世汽车,目的在于传播更多信息,如有侵仅请联系admin#d1ev.com(#替换成@)删除,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
