2026年8月,国内自主品牌乘用车市场中,头部品牌优势进一步放大,比亚迪以368,323辆持续领跑。新能源赛道持续贡献增量。从榜单数据可以清晰看到,各品牌销量梯队界限分明,龙头企业凭借完善的产品体系持续抢占市场份额,而处于尾部的品牌面临更大的增长压力,自主品牌内部的体系能力竞争愈发激烈。
根据盖世汽车研究院数据,2026年8月自主品牌销量榜如下:
NO.1 比亚迪,8月销量368,323辆
NO.2 奇瑞,8月销量156,291辆
NO.3 银河,8月销量119,137辆
NO.4 零跑,8月销量103,129辆
NO.5 吉利,8月销量93,371辆
NO.6 名爵,8月销量85,625辆
NO.7 哈弗,8月销量64,960辆
NO.8 五菱(银标),8月销量63,019辆
NO.9 捷途,8月销量51,277辆
NO.10 长安,8月销量42,669辆
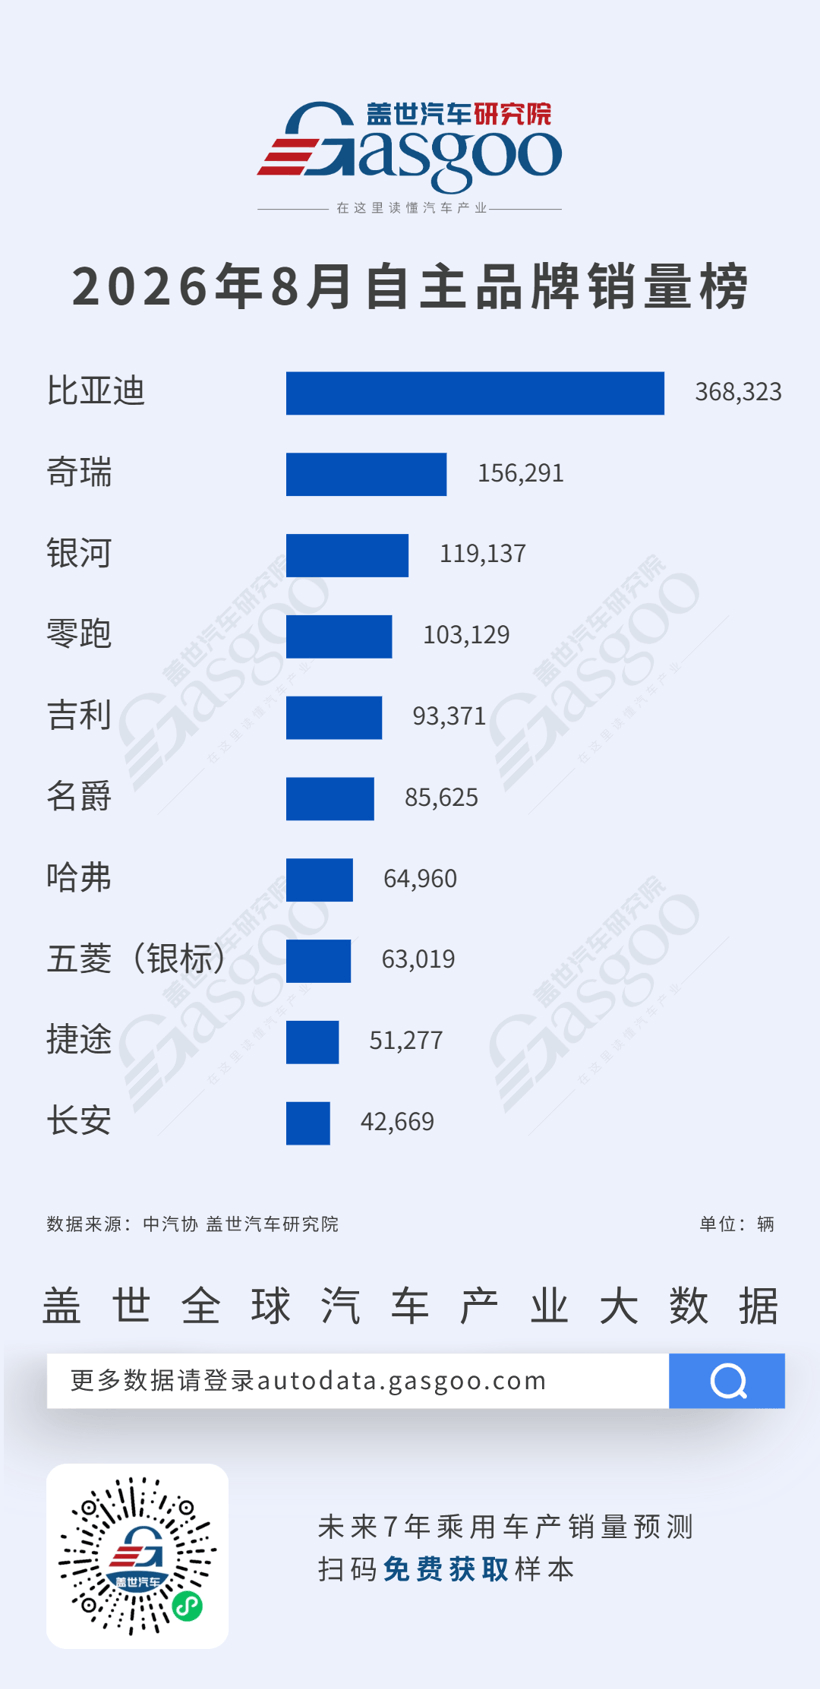
2026年8月自主品牌销量榜单呈现清晰的梯队化竞争格局,头部效应持续强化。比亚迪依托全品类新能源产品矩阵,以368,323辆的销量遥遥领先,单品牌销量是第二名奇瑞(156,291辆)的2倍以上 ,拉开与其余自主品牌的差距,是自主品牌大盘最核心的增长支柱。奇瑞凭借燃油与新能源双线布局稳居第二;银河、零跑双双突破10万辆大关,分别达到119,137辆、103,129辆,站稳第二梯队;吉利、名爵销量接近,分别为93,371辆、85,625辆,哈弗、五菱(银标)在6万量级,捷途、长安回落至5万及以下区间,自主品牌内部体量分化进一步拉大,强者恒强的行业特征凸显。
从自主品牌发展路径来看,新能源转型成效对品牌市场位次产生了较明显的影响。银河、零跑主打新能源赛道,双双跨过月销10万门槛,持续释放增长势能,电动化仍是自主品牌抢占市场的核心抓手。传统自主车企呈现品牌矩阵分化特征,奇瑞依靠多品牌协同稳住15万级体量,而长安本月仅42,669辆,表现承压,反映传统自主母品牌转型节奏不均衡。头部比亚迪单品牌销量,已经占到榜单前十自主品牌总销量的34.4%。
整体来看,自主品牌竞争已经从单一车型比拼,转向体系能力对抗,具备完善供应链、产品分层能力的自主企业,在本轮市场竞争中拥有更强的抗风险与放量能力。
来源:第一电动网
作者:盖世汽车
本文地址:https://www.d1ev.com/news/shichang/313457
以上内容转载自盖世汽车,目的在于传播更多信息,如有侵仅请联系admin#d1ev.com(#替换成@)删除,转载内容并不代表第一电动网(www.d1ev.com)立场。
文中图片源自互联网,如有侵权请联系admin#d1ev.com(#替换成@)删除。


先估价再买车,买的放心开的安心
您的询价信息
已经成功提交我们稍后会联系您进行报价!


 京公网安备
11010502033163号
